

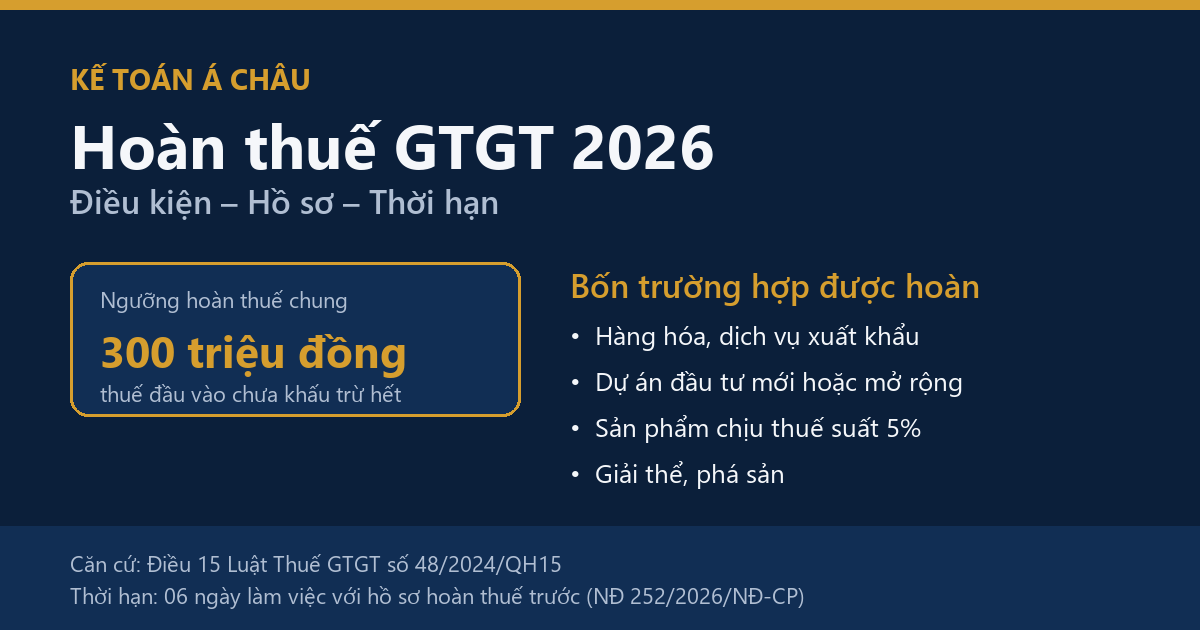
Hoàn thuế GTGT là việc cơ quan thuế hoàn trả số thuế giá trị gia tăng đầu vào chưa được khấu trừ hết khi doanh nghiệp thuộc một trong các trường hợp tại Điều 15 Luật Thuế giá trị gia tăng số 48/2024/QH15. Ngưỡng phổ biến là 300 triệu đồng.
Doanh nghiệp phải nộp thuế theo phương pháp khấu trừ, có sổ kế toán và tài khoản ngân hàng theo mã số thuế. Từ ngày 01/01/2026, điều kiện “người bán đã kê khai, nộp thuế” không còn được áp dụng.
Bài viết dưới đây đi theo thứ tự doanh nghiệp thường vướng: xác định trường hợp được hoàn, kiểm tra điều kiện, tính số thuế được hoàn, chuẩn bị hồ sơ và theo dõi thời hạn xử lý.
Mục lục
- Hoàn thuế GTGT là gì và khác gì khấu trừ?
- Bốn trường hợp được hoàn thuế GTGT?
- Điều kiện hoàn thuế GTGT doanh nghiệp phải đáp ứng?
- Cách tính số thuế GTGT được hoàn?
- Hồ sơ hoàn thuế GTGT gồm những gì?
- Thời hạn giải quyết hồ sơ hoàn thuế GTGT?
- Khi nào hồ sơ bị kiểm tra trước hoàn thuế?
- Bảy lỗi khiến hồ sơ chậm hoặc bị từ chối?
- Câu hỏi thường gặp.
Hoàn thuế GTGT là gì và khác gì khấu trừ
Theo Điều 2 Luật Thuế giá trị gia tăng, thuế GTGT tính trên phần giá trị tăng thêm của hàng hóa, dịch vụ qua từng khâu. Doanh nghiệp nộp thuế theo phương pháp khấu trừ lấy thuế đầu ra trừ thuế đầu vào. Nếu đầu vào lớn hơn đầu ra, phần chênh lệch thường được chuyển sang kỳ sau.
Hoàn thuế là cơ chế riêng, không phải quyền mặc định. Khoản 1 Điều 14 Luật số 48/2024/QH15 quy định số thuế đầu vào chưa khấu trừ hết trong tháng, quý được khấu trừ vào kỳ tiếp theo. Chỉ khi rơi vào các trường hợp của Điều 15 thì doanh nghiệp mới được đề nghị hoàn.
Vì vậy, câu hỏi đầu tiên không phải “hoàn được bao nhiêu” mà là “hồ sơ của mình thuộc nhóm nào”. Xác định sai nhóm dẫn tới lập hồ sơ sai biểu mẫu và bị trả lại ngay từ bước tiếp nhận.
Bốn trường hợp được hoàn thuế GTGT
Điều 15 Luật số 48/2024/QH15 liệt kê các trường hợp hoàn thuế. Với doanh nghiệp sản xuất, kinh doanh thông thường, bốn nhóm dưới đây là phổ biến nhất.
| Trường hợp | Điều kiện định lượng | Lưu ý |
|---|---|---|
| Hàng hóa, dịch vụ xuất khẩu. | Thuế đầu vào chưa khấu trừ hết từ 300 triệu đồng trở lên trong tháng, quý. | Không áp dụng với hàng nhập khẩu sau đó xuất khẩu sang nước khác; số hoàn không quá 10% doanh thu xuất khẩu. |
| Dự án đầu tư mới hoặc mở rộng. | Sau khi bù trừ với thuế phải nộp của hoạt động đang thực hiện, còn từ 300 triệu đồng trở lên. | Loại trừ dự án không hình thành tài sản cố định của doanh nghiệp. |
| Doanh nghiệp chỉ sản xuất, cung cấp hàng hóa, dịch vụ chịu thuế 5%. | Tồn đọng từ 300 triệu đồng trở lên sau 12 tháng liên tục hoặc 04 quý liên tục. | Nếu kinh doanh nhiều mức thuế suất thì phân bổ theo tỷ lệ doanh thu. |
| Giải thể, phá sản. | Số thuế nộp thừa hoặc số thuế đầu vào chưa khấu trừ hết. | Hồ sơ thuộc diện kiểm tra trước hoàn thuế. |
Ngoài bốn nhóm trên, Điều 15 còn quy định hoàn thuế cho một số đối tượng khác. Đó là người nước ngoài mua hàng mang theo khi xuất cảnh, chương trình ODA không hoàn lại, viện trợ nhân đạo, đối tượng ưu đãi miễn trừ ngoại giao và trường hợp theo điều ước quốc tế. Các nhóm này ít gặp với doanh nghiệp trong nước.
Điều kiện hoàn thuế GTGT doanh nghiệp phải đáp ứng
Khoản 9 Điều 15 đặt ba nhóm điều kiện chung. Thứ nhất, doanh nghiệp phải nộp thuế theo phương pháp khấu trừ và lập, lưu giữ sổ kế toán, chứng từ theo quy định.
Thứ hai, doanh nghiệp phải có tài khoản tiền gửi tại ngân hàng mang mã số thuế của chính mình. Thứ ba, khoản thuế đề nghị hoàn phải đáp ứng điều kiện khấu trừ đầu vào tại khoản 2 Điều 14 và không thuộc các trường hợp bị loại trừ tại khoản 3 Điều 14.
Điều kiện khấu trừ tại khoản 2 Điều 14 gồm hai điểm chính. Thứ nhất là có hóa đơn GTGT mua vào hoặc chứng từ nộp thuế ở khâu nhập khẩu.
Thứ hai là có chứng từ thanh toán không dùng tiền mặt, trừ số trường hợp đặc thù do Chính phủ quy định.
Với hàng hóa, dịch vụ xuất khẩu, doanh nghiệp cần thêm hợp đồng ký với bên nước ngoài, hóa đơn bán hàng, chứng từ thanh toán không dùng tiền mặt, tờ khai hải quan và bộ chứng từ vận tải đi kèm.
Điểm mới từ ngày 01/01/2026
Trước đây, khoản 9 Điều 15 yêu cầu thêm điều kiện người bán đã kê khai, nộp thuế GTGT đối với hóa đơn xuất cho doanh nghiệp đề nghị hoàn. Luật số 149/2025/QH15 đã bãi bỏ điều kiện này, áp dụng từ ngày 01/01/2026. Nghị định số 359/2025/NĐ-CP có điều khoản chuyển tiếp cho hồ sơ đã được tiếp nhận trước mốc này nhưng chưa có quyết định hoàn thuế.
Thay đổi này xử lý một vướng mắc kéo dài: doanh nghiệp mua hàng hợp pháp vẫn bị treo hồ sơ chỉ vì người bán chậm kê khai. Tuy vậy, doanh nghiệp vẫn phải chịu trách nhiệm về tính hợp pháp của hóa đơn đầu vào. Cơ quan thuế chuyển sang kiểm soát bằng dữ liệu hóa đơn điện tử và phân loại rủi ro.
Điều kiện riêng với dự án đầu tư
Điểm b khoản 2 Điều 15 nêu hai trường hợp không được hoàn mà chỉ được kết chuyển số thuế chưa khấu trừ sang kỳ sau. Một là dự án chưa góp đủ vốn điều lệ như đã đăng ký tại thời điểm nộp hồ sơ. Hai là dự án khai thác tài nguyên, khoáng sản và dự án sản xuất sản phẩm từ tài nguyên, khoáng sản khai thác đã chế biến.
Nghị định số 181/2025/NĐ-CP bổ sung nhóm không được hoàn: dự án thuộc ngành, nghề đầu tư kinh doanh có điều kiện nhưng chưa đủ điều kiện kinh doanh, hoặc bị thu hồi giấy phép trong quá trình hoạt động. Do đó, doanh nghiệp cần rà soát vốn điều lệ thực góp trước khi lập hồ sơ, không chỉ nhìn giấy chứng nhận đăng ký đầu tư.
Cách tính số thuế GTGT được hoàn
Với hàng hóa, dịch vụ xuất khẩu, bước đầu tiên là tách thuế đầu vào dùng cho hoạt động xuất khẩu. Nếu hạch toán riêng được thì lấy theo số liệu thực tế. Nếu không tách được, doanh nghiệp phân bổ theo tỷ lệ giữa doanh thu xuất khẩu và tổng doanh thu hàng hóa, dịch vụ chịu thuế của kỳ hoàn thuế.
Sau khi tách, doanh nghiệp bù trừ phần thuế đầu vào của hàng xuất khẩu với số thuế phải nộp của hoạt động tiêu thụ nội địa. Nếu phần còn lại từ 300 triệu đồng trở lên thì đủ ngưỡng đề nghị hoàn. Số thuế được hoàn không vượt quá 10% doanh thu hàng hóa, dịch vụ xuất khẩu của kỳ hoàn thuế.
Cách xác định chi tiết được hướng dẫn tại khoản 2 Điều 29 Nghị định số 181/2025/NĐ-CP và Phụ lục II Thông tư số 69/2025/TT-BTC. Phần thuế đủ điều kiện nhưng vượt giới hạn 10% được khấu trừ vào kỳ tính thuế tiếp theo để tính số hoàn của kỳ sau.
| Chỉ tiêu (ví dụ giả định) | Số tiền |
|---|---|
| Thuế GTGT đầu vào của hàng xuất khẩu sau bù trừ với thuế nội địa. | 800 triệu đồng. |
| Doanh thu hàng hóa, dịch vụ xuất khẩu trong kỳ hoàn thuế. | 6 tỷ đồng. |
| Mức hoàn tối đa theo giới hạn 10% doanh thu xuất khẩu. | 600 triệu đồng. |
| Số thuế GTGT được hoàn trong kỳ. | 600 triệu đồng. |
| Phần vượt giới hạn chuyển sang kỳ sau. | 200 triệu đồng. |
Ví dụ trên chỉ minh họa cách áp giới hạn 10%, không phải số liệu của doanh nghiệp cụ thể nào. Với dự án đầu tư, cách tính khác ở chỗ doanh nghiệp bù trừ thuế đầu vào của dự án với thuế phải nộp của hoạt động sản xuất, kinh doanh đang thực hiện, rồi mới xét ngưỡng 300 triệu đồng.
Hồ sơ hoàn thuế GTGT gồm những gì
Hồ sơ hoàn thuế GTGT được lập theo từng trường hợp hoàn thuế, không dùng chung một bộ cho mọi tình huống. Nhóm giấy tờ nền gồm giấy đề nghị hoàn trả khoản thu ngân sách nhà nước theo mẫu do Bộ Tài chính quy định.
Đi kèm là tờ khai thuế GTGT của kỳ phát sinh số thuế đề nghị hoàn và bảng kê hóa đơn, chứng từ hàng hóa, dịch vụ mua vào.
- Hàng hóa xuất khẩu: hợp đồng mua bán hoặc gia công, hóa đơn xuất khẩu, tờ khai hải quan, chứng từ thanh toán qua ngân hàng, vận đơn và chứng từ bảo hiểm nếu có.
- Dự án đầu tư: giấy chứng nhận đăng ký đầu tư hoặc giấy phép đầu tư, giấy phép xây dựng và giấy chứng nhận quyền sử dụng đất nếu có. Kèm bảng kê hóa đơn đầu vào của dự án và chứng từ thanh toán.
- Giải thể, phá sản: quyết định giải thể hoặc văn bản của cơ quan có thẩm quyền, báo cáo quyết toán thuế đến thời điểm chấm dứt hoạt động.
- Chứng từ thanh toán: phải thể hiện rõ tên người trả, tên người thụ hưởng, số hóa đơn và số tiền, đúng với hóa đơn đầu vào tương ứng.
Kinh nghiệm lập hồ sơ cho thấy phần mất thời gian nhất thường là đối chiếu bảng kê với sổ chi tiết và tờ khai. Chênh lệch một vài hóa đơn giữa ba nguồn số liệu là lý do phổ biến khiến cơ quan thuế yêu cầu giải trình, kéo dài thời gian xử lý.
Thời hạn giải quyết hồ sơ hoàn thuế GTGT
Từ ngày 01/7/2026, thời hạn xử lý hồ sơ hoàn thuế được quy định tại Điều 31 Nghị định số 252/2026/NĐ-CP. Mốc thời gian tính theo ngày làm việc và không bao gồm thời gian doanh nghiệp giải trình, bổ sung tài liệu theo yêu cầu.
| Công việc của cơ quan thuế | Thời hạn | Mốc bắt đầu tính |
|---|---|---|
| Thông báo tiếp nhận hoặc không tiếp nhận hồ sơ. | 03 ngày làm việc. | Ngày nhận được hồ sơ. |
| Quyết định hoàn thuế với hồ sơ hoàn thuế trước. | Chậm nhất 06 ngày làm việc. | Ngày có thông báo tiếp nhận hồ sơ hoàn thuế. |
| Quyết định hoàn thuế với hồ sơ kiểm tra trước hoàn thuế. | Chậm nhất 10 ngày làm việc. | Ngày ban hành kết luận hoặc quyết định xử lý vi phạm sau kiểm tra tại trụ sở. |
Cần phân biệt hai con số dễ nhầm. Sáu ngày làm việc là hạn ra quyết định với hồ sơ hoàn thuế trước, tính từ ngày có thông báo tiếp nhận. Còn thời gian kiểm tra tại trụ sở doanh nghiệp thực hiện theo quy định về kiểm tra thuế, không nằm trong sáu ngày này.
Khi nào hồ sơ bị kiểm tra trước hoàn thuế
Điều 30 Nghị định số 252/2026/NĐ-CP nêu bốn nhóm hồ sơ thuộc diện kiểm tra trước hoàn thuế. Thứ nhất là hoàn thuế lần đầu, tính theo từng dự án đầu tư và từng trường hợp hoàn thuế. Thứ hai là hồ sơ đề nghị hoàn trong thời hạn 02 năm kể từ thời điểm doanh nghiệp bị xử lý về hành vi trốn thuế.
Thứ ba là hồ sơ được xác định có rủi ro cao trong quản lý thuế. Thứ tư là hồ sơ của doanh nghiệp giải thể, phá sản.
Thực tế, doanh nghiệp đề nghị hoàn lần đầu gần như luôn đi theo nhánh kiểm tra trước. Vì vậy, chuẩn bị sổ sách và giải trình sẵn từ trước giúp rút ngắn đáng kể thời gian chờ so với việc bổ sung sau khi đoàn kiểm tra vào làm việc.
Do đó, hồ sơ hoàn thuế nên được xem là một đợt rà soát thuế thu nhỏ. Bài rà soát thuế trước thanh tra mô tả cách tự kiểm tra theo cùng logic mà đoàn kiểm tra sẽ áp dụng.
Bảy lỗi khiến hồ sơ chậm hoặc bị từ chối
Phần lớn hồ sơ bị chậm không phải vì doanh nghiệp không đủ điều kiện, mà vì hồ sơ chứng minh chưa khớp. Bảy lỗi dưới đây lặp lại nhiều nhất khi rà soát hồ sơ hoàn thuế GTGT.
- Thiếu chứng từ thanh toán không dùng tiền mặt cho hóa đơn đầu vào từ 5 triệu đồng trở lên, khiến khoản thuế đó không đủ điều kiện khấu trừ và bị loại khỏi số đề nghị hoàn.
- Hóa đơn đầu vào không hợp pháp hoặc thuộc diện cảnh báo rủi ro, dẫn tới loại trừ theo khoản 3 Điều 14.
- Không hạch toán riêng thuế đầu vào của hàng xuất khẩu và hàng tiêu thụ nội địa, làm sai tỷ lệ phân bổ.
- Chưa góp đủ vốn điều lệ tại thời điểm nộp hồ sơ, khiến dự án chỉ được kết chuyển thay vì hoàn thuế.
- Nộp hồ sơ quá muộn với dự án đã hoàn thành, vượt thời hạn 01 năm kể từ ngày phát sinh doanh thu của dự án hoặc của giai đoạn, hạng mục đầu tư.
- Đề nghị hoàn hàng nhập khẩu rồi xuất khẩu sang nước khác, trường hợp bị loại trừ ngay tại điểm a khoản 1 Điều 15.
- Số liệu lệch giữa tờ khai, bảng kê và sổ chi tiết, dẫn tới phải giải trình nhiều vòng và cộng thêm thời gian xử lý.
Hai lỗi cuối thường bắt nguồn từ việc hạch toán và lập tờ khai không cùng một thời điểm. Do đó, đối chiếu chéo trước khi nộp rẻ hơn nhiều so với xử lý sau khi hồ sơ đã vào diện kiểm tra. Nếu phát hiện sai sót trong tờ khai đã nộp, doanh nghiệp xử lý theo hướng dẫn tại bài khai bổ sung tờ khai thuế và cần lưu ý mốc thời hạn 5 năm.
Câu hỏi thường gặp
Hàng xuất khẩu có được hoàn toàn bộ thuế GTGT đầu vào không?
Không. Số thuế GTGT được hoàn của hàng hóa, dịch vụ xuất khẩu không vượt quá 10% doanh thu xuất khẩu của kỳ hoàn thuế. Phần vượt giới hạn được khấu trừ vào kỳ tiếp theo để tính số hoàn của kỳ sau, theo khoản 1 Điều 15 Luật số 48/2024/QH15.
Doanh nghiệp hoàn thuế lần đầu có được hoàn trước, kiểm tra sau không?
Thông thường không. Điểm a khoản 1 Điều 30 Nghị định số 252/2026/NĐ-CP xếp hồ sơ hoàn thuế lần đầu vào diện kiểm tra trước hoàn thuế, tính theo từng dự án đầu tư và từng trường hợp hoàn thuế. Nếu lần đầu không thuộc trường hợp được hoàn, lần đề nghị kế tiếp vẫn được xác định là lần đầu.
Có còn phải chờ người bán kê khai, nộp thuế mới được hoàn thuế GTGT?
Từ ngày 01/01/2026, điều kiện này đã được bãi bỏ theo Luật số 149/2025/QH15. Doanh nghiệp không còn bị treo hồ sơ vì người bán chậm kê khai. Tuy nhiên, hóa đơn đầu vào vẫn phải hợp pháp và khoản thuế vẫn phải đáp ứng điều kiện khấu trừ tại khoản 2 Điều 14.
Không đề nghị hoàn thuế thì khoản thuế đầu vào xử lý thế nào?
Khoản thuế đầu vào chưa khấu trừ hết được khấu trừ tiếp vào tháng, quý sau theo khoản 1 Điều 14. Hoàn thuế là quyền của doanh nghiệp khi đáp ứng điều kiện, không phải nghĩa vụ bắt buộc.
Dự án đầu tư đã đi vào hoạt động còn được hoàn thuế không?
Được, nếu số thuế phát sinh trong giai đoạn đầu tư chưa được hoàn. Doanh nghiệp nộp hồ sơ trong thời hạn 01 năm kể từ ngày dự án hoặc ngày giai đoạn, hạng mục đầu tư hoàn thành. Ngày hoàn thành được xác định là ngày phát sinh doanh thu của dự án, không gồm doanh thu chạy thử và thanh lý nguyên vật liệu.
Doanh nghiệp cần chuẩn bị gì trước khi nộp hồ sơ?
Kế toán Á Châu hỗ trợ doanh nghiệp rà soát điều kiện, đối chiếu bảng kê với sổ sách và chuẩn bị hồ sơ hoàn thuế GTGT trước khi gửi cơ quan thuế. Công việc gồm kiểm tra tính đủ điều kiện khấu trừ của từng hóa đơn, xác định đúng kỳ hoàn thuế và lập giải trình cho phần chênh lệch.
Doanh nghiệp có thể liên hệ Kế toán Á Châu để được kiểm tra hồ sơ trước khi nộp. Địa chỉ: 343 Phạm Ngũ Lão, Phường Bến Thành (Quận 1 cũ), TP. Hồ Chí Minh.
Căn cứ pháp lý
- Luật Thuế giá trị gia tăng số 48/2024/QH15, có hiệu lực từ ngày 01/7/2025 — toàn văn trên Cơ sở dữ liệu Luật Việt Nam.
- Văn bản hợp nhất số 93/VBHN-VPQH về Luật Thuế giá trị gia tăng — bản PDF trên Cổng thông tin Chính phủ.
- Nghị định số 181/2025/NĐ-CP ngày 01/7/2025 quy định chi tiết thi hành Luật Thuế giá trị gia tăng.
- Thông tư số 69/2025/TT-BTC ngày 01/7/2025 của Bộ Tài chính.
- Nghị định số 252/2026/NĐ-CP ngày 30/6/2026 quy định chi tiết Luật Quản lý thuế, có hiệu lực từ ngày 01/7/2026.
- Luật số 149/2025/QH15 sửa đổi, bổ sung một số điều của Luật Thuế giá trị gia tăng, áp dụng từ ngày 01/01/2026 — thông tin trên Báo Chính phủ.