

Hóa đơn điện tử sai sót: điều chỉnh, thay thế hay chỉ cần thông báo?
Xuất hóa đơn xong mới phát hiện sai là tình huống gần như doanh nghiệp nào cũng gặp: nhầm tên công ty của khách, sai địa chỉ, tính nhầm thành tiền, áp sai thuế suất… Từ ngày 01/7/2026, cách xử lý hóa đơn sai sót thực hiện theo Điều 10 Thông tư 91/2026/TT-BTC, trong khung Nghị định 254/2026/NĐ-CP. Thói quen “hủy hóa đơn rồi xuất tờ mới” không còn đúng quy định: hóa đơn đã cấp mã hoặc đã gửi dữ liệu cho cơ quan thuế chỉ xử lý bằng một trong ba hướng — thông báo sai sót, hóa đơn điều chỉnh, hoặc hóa đơn thay thế.
Tóm tắt
- Sai tên, địa chỉ, số tiền bằng chữ (đúng mã số thuế, số tiền, thuế suất): chỉ cần thông báo cho người mua và gửi Mẫu 04/SS-HĐĐT, không lập lại hóa đơn.
- Sai mã số thuế, số tiền, thuế suất, tiền thuế, hàng hóa: lập văn bản thỏa thuận, rồi chọn hóa đơn điều chỉnh hoặc hóa đơn thay thế.
- Hóa đơn từ máy tính tiền, hóa đơn bán tài sản phải đăng ký quyền sở hữu: sai thì bắt buộc lập hóa đơn thay thế.
Đang tồn đọng hóa đơn sai chưa xử lý? Đăng ký khảo sát hồ sơ miễn phí hoặc gọi 0776 112 333 để Á Châu rà soát và đề xuất hướng xử lý đúng quy định hiện hành.
Bảng phân biệt các trường hợp sai sót thường gặp và cách xử lý
| Trường hợp sai sót | Cách xử lý | Căn cứ |
|---|---|---|
| Sai tên, địa chỉ người mua, sai số tiền bằng chữ hoặc nội dung khác, nhưng đúng mã số thuế, số tiền, thuế suất, tiền thuế, hàng hóa | Thông báo cho người mua, không phải lập lại hóa đơn; người bán gửi thông báo cho cơ quan thuế theo Mẫu số 04/SS-HĐĐT | Điểm a khoản 1 Điều 10 TT 91/2026 |
| Sai mã số thuế người mua | Văn bản thỏa thuận, rồi điều chỉnh hoặc thay thế | Điểm b khoản 1 Điều 10 |
| Sai số lượng, đơn giá, thành tiền (sai số tiền ghi trên hóa đơn) | Văn bản thỏa thuận, rồi điều chỉnh hoặc thay thế | Điểm b khoản 1 Điều 10 |
| Sai thuế suất, tiền thuế | Văn bản thỏa thuận, rồi điều chỉnh hoặc thay thế | Điểm b khoản 1 Điều 10 |
| Hàng hóa ghi sai tên, quy cách, chất lượng | Văn bản thỏa thuận, rồi điều chỉnh hoặc thay thế | Điểm b khoản 1 Điều 10 |
| Sai cùng một thông tin (người mua, tên hàng, đơn giá, số lượng, thuế suất) trên nhiều hóa đơn của cùng một người mua trong cùng tháng | Được lập một hóa đơn điều chỉnh hoặc thay thế cho nhiều hóa đơn sai, đính kèm Bảng kê Mẫu số 01/BK-ĐCTT | Khoản 1 Điều 10 |
| Hóa đơn điện tử khởi tạo từ máy tính tiền, hoặc hóa đơn bán tài sản phải đăng ký quyền sở hữu, sử dụng | Chỉ được lập hóa đơn thay thế, không dùng hình thức điều chỉnh (trừ trường hợp quy định tại điểm c.2 khoản 5 Điều 10) | Điểm c khoản 1 Điều 10 |
| Đã điều chỉnh/thay thế nhưng phát hiện sai tiếp | Các lần xử lý sau theo đúng hình thức đã áp dụng ở lần đầu | Khoản 6 Điều 10 |
| Người mua trả lại hàng hóa (toàn bộ hoặc một phần) | Người bán lập hóa đơn điều chỉnh (trừ trường hợp hai bên thỏa thuận người mua lập hóa đơn khi trả hàng) | Điểm c.1 khoản 5 Điều 10 |
| Chỉ sai thời điểm lập hóa đơn, các nội dung khác (mã số thuế, số tiền, thuế suất, tiền thuế) đều đúng | Không điều chỉnh hoặc thay thế hóa đơn chỉ để sửa ngày lập. Người bán vẫn có thể bị xử phạt về hành vi lập hóa đơn không đúng thời điểm | Khoản 1 Điều 10 TT 91/2026; Điều 24 NĐ 125/2020 (khoản 2, 3 và 6 đã được sửa đổi bởi khoản 14 Điều 1 NĐ 310/2025, hiệu lực 16/01/2026) |
Lưu ý chuyển tiếp: hóa đơn lập theo Nghị định 123/2020, Nghị định 70/2025 trước 01/7/2026 mà nay phát hiện sai thì xử lý theo quy định hiện hành của Thông tư 91/2026/TT-BTC.
Căn cứ: Điều 10 và Điều 24 Thông tư 91/2026/TT-BTC; Nghị định 254/2026/NĐ-CP thay thế Nghị định 123/2020/NĐ-CP và Nghị định 70/2025/NĐ-CP từ 01/7/2026.
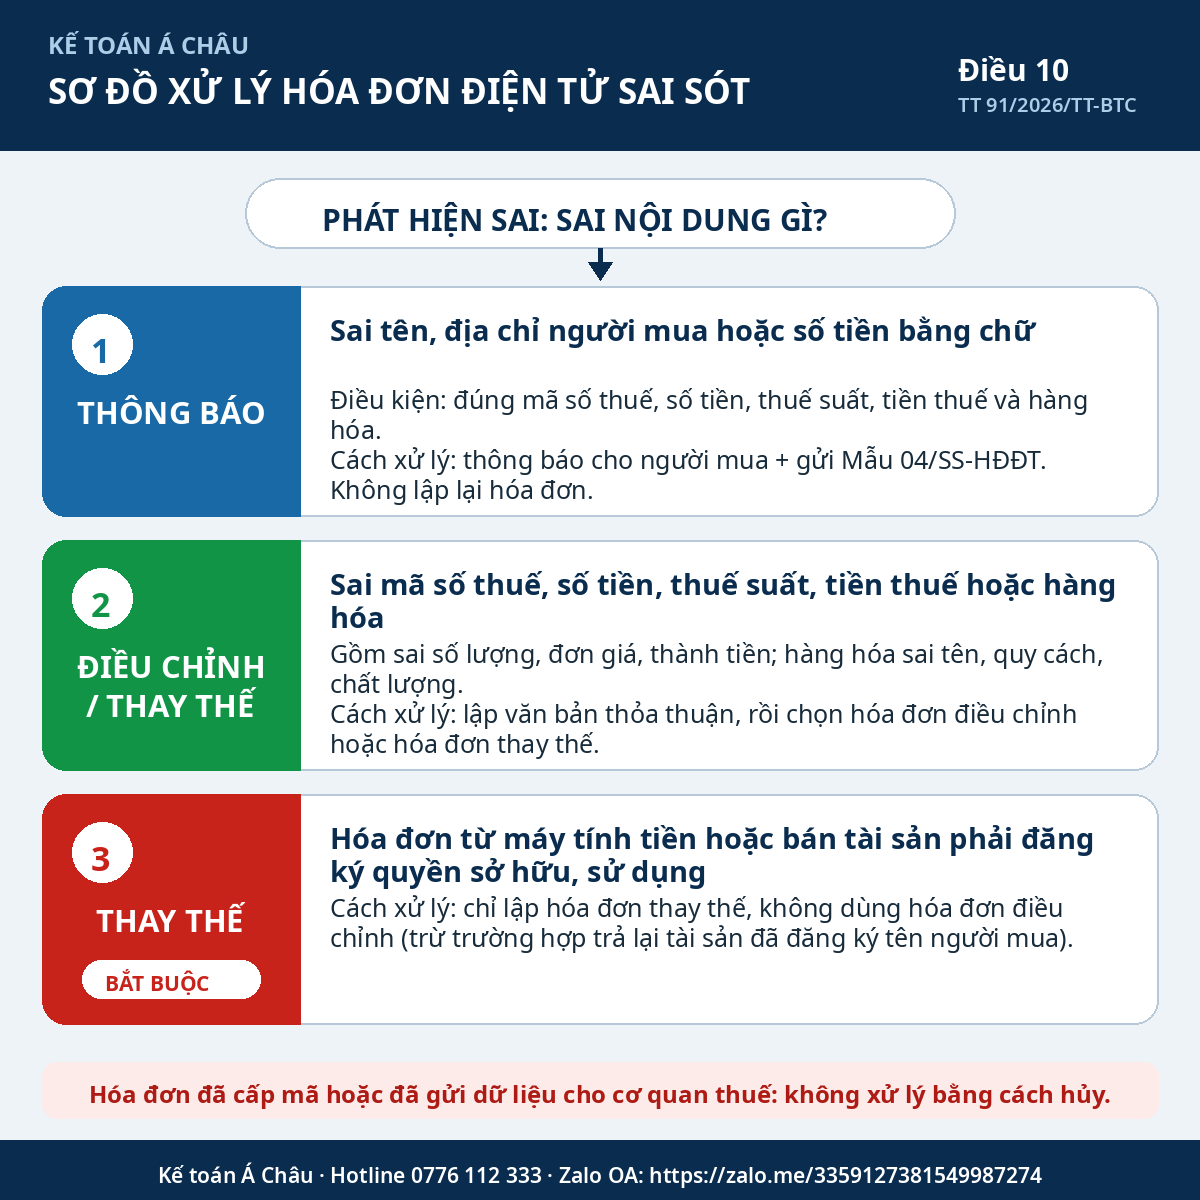
Điều chỉnh và thay thế khác nhau thế nào?
Hóa đơn điều chỉnh sửa phần nội dung sai của hóa đơn gốc: điều chỉnh tăng ghi số dương, điều chỉnh giảm ghi số âm. Trên hóa đơn bắt buộc có dòng chữ: “Điều chỉnh cho hóa đơn Mẫu số… ký hiệu… số… ngày… tháng… năm”. Cách này phù hợp khi sai sót chỉ ở một phần giá trị.
Hóa đơn thay thế là hóa đơn mới thay thế toàn bộ hóa đơn đã lập sai, với dòng chữ: “Thay thế cho hóa đơn Mẫu số… ký hiệu… số… ngày… tháng… năm”. Cách này phù hợp khi hóa đơn sai nhiều nội dung cùng lúc.
Với nhóm sai sót điểm b, người bán chọn một trong hai hình thức; đã chọn hình thức nào ở lần đầu thì các lần xử lý sau phải theo đúng hình thức đó. Riêng hóa đơn lập không có ký hiệu mẫu số, ký hiệu, số hóa đơn mà bị sai thì chỉ được điều chỉnh.
Căn cứ: điểm b khoản 1 và khoản 6 Điều 10 Thông tư 91/2026/TT-BTC.
Các bước xử lý hóa đơn sai sót theo Điều 10
Bước 1: Phát hiện và đối chiếu nội dung sai
Để xử lý hóa đơn sai sót, đối chiếu hóa đơn gốc với hợp đồng, phiếu xuất kho, biên bản giao nhận để xác định nội dung sai thuộc nhóm nào trong bảng trên — phân loại đúng quyết định doanh nghiệp chỉ cần thông báo hay phải điều chỉnh/thay thế.
Bước 2: Thông báo cho người mua và lập văn bản thỏa thuận (nếu thuộc điểm b)
Khi xử lý hóa đơn sai sót, trước khi điều chỉnh hoặc thay thế, nếu người mua là doanh nghiệp, tổ chức, hộ kinh doanh hoặc cá nhân kinh doanh, hai bên phải lập văn bản thỏa thuận ghi rõ nội dung sai, lưu tại đơn vị và xuất trình khi cơ quan thuế yêu cầu. Nếu người mua là cá nhân, người bán thông báo cho người mua hoặc trên website của mình (nếu có).
Ba trường hợp không bắt buộc văn bản thỏa thuận: hóa đơn chuyển dữ liệu theo Bảng tổng hợp dữ liệu hóa đơn điện tử; hóa đơn chuyển Bảng thông tin chi tiết giao dịch; giao dịch trên nền tảng thương mại điện tử, nền tảng số.
Bước 3: Lập hóa đơn điều chỉnh hoặc hóa đơn thay thế
Khi xử lý hóa đơn sai sót, lập hóa đơn trên phần mềm, ghi đúng dòng chữ “Điều chỉnh cho hóa đơn…” hoặc “Thay thế cho hóa đơn…” kèm mẫu số, ký hiệu, số, ngày của hóa đơn gốc. Người bán ký số rồi gửi người mua; với hóa đơn có mã, hóa đơn mới gửi cơ quan thuế cấp mã trước. Riêng hóa đơn điện tử khởi tạo từ máy tính tiền có kết nối dữ liệu với cơ quan thuế thì không bắt buộc có chữ ký số (điểm b khoản 9 Điều 8 Nghị định 254/2026/NĐ-CP).
Bước 4: Gửi thông báo cho cơ quan thuế (trường hợp điểm a)
Nếu chỉ sai tên, địa chỉ người mua, số tiền bằng chữ hoặc nội dung tương tự nhưng đúng mã số thuế, người bán gửi Thông báo hóa đơn điện tử đã lập sai theo Mẫu số 04/SS-HĐĐT (Phụ lục III) cho cơ quan thuế và nhận thông báo tiếp nhận tự động Mẫu số 01/TB-SSĐT (Phụ lục IV). Việc xử lý hóa đơn sai sót này không cần lập hóa đơn điều chỉnh hay thay thế.
Bước 5: Kê khai đúng kỳ
Với hóa đơn điều chỉnh, thay thế thuộc điểm b khoản 1 Điều 10, Thông tư 91/2026 không quy định kỳ kê khai riêng; người bán và người mua khai bổ sung theo quy tắc chung: khai bổ sung vào kỳ phát sinh sai sót — tức kỳ của hóa đơn bị điều chỉnh, bị thay thế — không phải kỳ lập hóa đơn mới (khoản 6 Điều 12 Nghị định 252/2026/NĐ-CP). Riêng thuế giá trị gia tăng đầu vào của người mua: nếu việc khai bổ sung làm tăng số thuế phải nộp hoặc giảm số thuế được hoàn thì khai bổ sung vào kỳ phát sinh; nếu làm giảm số thuế phải nộp hoặc chỉ làm tăng, giảm số thuế giá trị gia tăng còn được khấu trừ chuyển kỳ sau thì kê khai vào kỳ phát hiện sai sót (khoản 6 Điều 23 Nghị định 181/2025/NĐ-CP). Đây là điểm nhiều doanh nghiệp hay làm sai. Doanh nghiệp cần lưu ý kê khai đúng kỳ khi xử lý hóa đơn sai sót.
Riêng hóa đơn điều chỉnh cho các nghiệp vụ tại khoản 5 (trả hàng, chiết khấu, thay đổi giá trị quyết toán), người bán kê khai vào kỳ phát sinh hóa đơn điều chỉnh, người mua vào kỳ nhận hóa đơn điều chỉnh (điểm d khoản 6 Điều 10 Thông tư 91/2026/TT-BTC).
Bước 6: Lưu trữ hồ sơ xử lý
Lưu kèm hóa đơn gốc, văn bản thỏa thuận, hóa đơn điều chỉnh/thay thế và thông báo đã gửi cơ quan thuế để đối chiếu, giải trình sau này, giúp hoàn tất hồ sơ xử lý hóa đơn sai sót.
Hoàn thành đủ 6 bước cho từng hóa đơn sai giúp hồ sơ đứng vững khi quyết toán. Chưa chắc đội ngũ đang xử lý đúng quy trình hiện hành? Khảo sát hồ sơ miễn phí — gọi 0776 112 333. Để Á Châu hỗ trợ xử lý hóa đơn sai sót đúng quy định.
Lưu ý về thời hạn và biên bản thỏa thuận
Điều 10 Thông tư 91/2026/TT-BTC không ấn định thời hạn riêng khi doanh nghiệp tự phát hiện sai sót. Dù vậy, nên xử lý ngay khi phát hiện, vì việc khai bổ sung thực hiện theo kỳ phát sinh sai sót — là kỳ của hóa đơn gốc — để càng lâu, rà soát và giải trình càng phức tạp.
Khi xử lý hóa đơn sai sót, nếu cơ quan thuế phát hiện sai trước, cơ quan thuế thông báo cho người bán theo Mẫu số 01/TB-RSĐT (Phụ lục IV); người bán rà soát và điều chỉnh hoặc thay thế theo thông báo đó.
Về văn bản thỏa thuận: đây là điều kiện bắt buộc trước khi điều chỉnh, thay thế với nhóm sai sót điểm b khi người mua là tổ chức, doanh nghiệp (trừ ba ngoại lệ ở Bước 2). Văn bản cần ghi rõ hóa đơn bị sai (mẫu số, ký hiệu, số, ngày) và nội dung sai; thiếu văn bản này, hồ sơ xử lý chưa đầy đủ khi cơ quan thuế kiểm tra.
Căn cứ: khoản 3 và khoản 4 Điều 10 Thông tư 91/2026/TT-BTC.
Câu hỏi thường gặp
Hóa đơn sai tên công ty của khách nhưng đúng mã số thuế có phải xuất lại không?
Không. Người bán chỉ cần thông báo cho người mua và gửi Mẫu số 04/SS-HĐĐT cho cơ quan thuế, không phải lập lại hóa đơn (điểm a khoản 1 Điều 10 Thông tư 91/2026/TT-BTC).
Phát hiện hóa đơn sai thì hủy và xuất tờ mới được không?
Không. Hóa đơn điện tử đã cấp mã hoặc đã gửi dữ liệu cho cơ quan thuế không còn thủ tục hủy khi có sai sót; doanh nghiệp xử lý hóa đơn sai sót bằng thông báo, điều chỉnh hoặc thay thế tùy trường hợp (Điều 10 Thông tư 91/2026/TT-BTC).
Nên chọn điều chỉnh hay thay thế?
Quy định cho phép chọn một trong hai với nhóm sai mã số thuế, sai số tiền, sai thuế suất, tiền thuế hoặc hàng hóa sai quy cách, chất lượng. Sai một phần giá trị thì điều chỉnh gọn hơn; sai nhiều nội dung thì thay thế dễ đối chiếu hơn. Đã chọn hình thức nào ở lần đầu thì các lần sau theo hình thức đó. Riêng hóa đơn từ máy tính tiền và hóa đơn bán tài sản phải đăng ký quyền sở hữu thì bắt buộc thay thế.
Hóa đơn điều chỉnh, thay thế kê khai vào kỳ nào?
Với sai sót tại điểm b khoản 1 Điều 10, hai bên khai bổ sung vào kỳ của hóa đơn gốc theo quy tắc khai bổ sung chung (khoản 6 Điều 12 Nghị định 252/2026/NĐ-CP); riêng thuế giá trị gia tăng đầu vào của người mua, trường hợp khai bổ sung làm giảm số thuế phải nộp hoặc chỉ làm tăng, giảm số thuế còn được khấu trừ chuyển kỳ sau thì kê khai vào kỳ phát hiện sai sót (khoản 6 Điều 23 Nghị định 181/2025/NĐ-CP). Với hóa đơn điều chỉnh cho nghiệp vụ trả hàng, chiết khấu, quyết toán (khoản 5), kê khai vào kỳ phát sinh hóa đơn điều chỉnh (người bán) và kỳ nhận hóa đơn điều chỉnh (người mua) theo điểm d khoản 6 Điều 10.
Hóa đơn lập trước ngày 01/7/2026 bị sai thì xử lý theo văn bản nào?
Hóa đơn đã lập theo Nghị định 123/2020, Nghị định 70/2025 nay phát hiện sai thì xử lý hóa đơn sai sót bằng cách điều chỉnh hoặc thay thế theo quy định hiện hành tại Thông tư 91/2026/TT-BTC (Điều 24).
Doanh nghiệp đang tồn đọng hóa đơn sai sót chưa xử lý?
Hóa đơn sai sót tồn đọng qua nhiều kỳ là rủi ro thường gặp khi quyết toán thuế. Nếu chưa chắc hồ sơ hóa đơn của mình đang xử lý đúng quy định hiện hành, doanh nghiệp đăng ký khảo sát hồ sơ miễn phí tại Kế Toán Á Châu để được rà soát và đề xuất hướng xử lý: xem thêm dịch vụ kế toán trọn gói cho doanh nghiệp mới và FDI, điền form tại trang liên hệ hoặc gọi 0776 112 333.
Nội dung mang tính tham khảo, không thay thế tư vấn cho từng trường hợp cụ thể. Doanh nghiệp nên đối chiếu văn bản gốc hoặc liên hệ Kế Toán Á Châu để được tư vấn theo hồ sơ thực tế.
Duyệt bởi Kế toán trưởng · Cập nhật ngày 12/11/2026
Văn bản gốc chính: Thông tư 91/2026/TT-BTC — Điều 10, xử lý hóa đơn điện tử đã lập