

⚠ Cập nhật 11/11/2026: kỳ quý 3/2026 đã qua hạn nộp tờ khai
Hạn nộp tờ khai thuế quý 3/2026 đã qua vào thứ Hai, 02/11/2026. Nội dung dưới đây giữ nguyên để doanh nghiệp đối chiếu hồ sơ đã nộp và tra cứu phần gia hạn còn áp dụng.
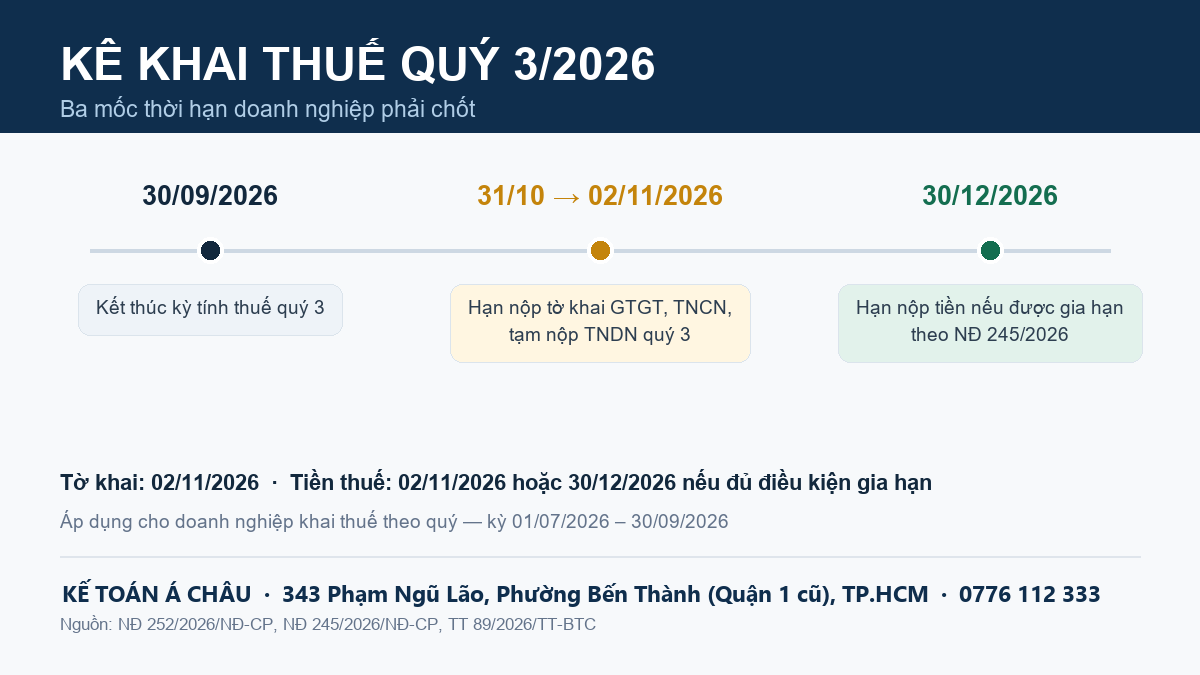
Phần còn đang áp dụng — gia hạn nộp tiền thuế: doanh nghiệp thuộc ngành, lĩnh vực được gia hạn theo Nghị định 245/2026/NĐ-CP và đã gửi văn bản đề nghị gia hạn chậm nhất 02/11/2026 được gia hạn nộp tiền thuế GTGT quý 3/2026 và thuế TNDN tạm nộp quý 3/2026 đến 30/12/2026. Gia hạn chỉ áp dụng cho tiền thuế, không kéo dài hạn nộp tờ khai; văn bản gửi sau 02/11/2026 thì không được gia hạn.
Kỳ kê khai hiện tại: doanh nghiệp khai theo tháng xem bài Hạn nộp tờ khai thuế tháng 10/2026 — checklist hồ sơ kê khai tháng — hạn 20/11/2026. Checklist hồ sơ quý 3 để đối chiếu lại: bài Hạn nộp tờ khai thuế quý 3/2026 — checklist 02/11.
Kê khai thuế quý 3/2026 có hạn nộp tờ khai là thứ Hai, 02/11/2026. Doanh nghiệp thuộc diện của Nghị định 245/2026/NĐ-CP được gia hạn nộp thuế đến 30/12/2026, nhưng hạn nộp tờ khai vẫn giữ nguyên. Hai mốc này khác nhau, và nhầm lẫn giữa chúng là nguyên nhân phổ biến khiến doanh nghiệp bị xử phạt.
Bài viết làm rõ ba việc: hạn nộp tờ khai, đối tượng phải nộp theo kỳ quý, và điều kiện để được gia hạn nộp thuế trong kỳ này.
Nội dung bài viết
- Hạn nộp tờ khai quý 3/2026 là 02/11/2026
- Doanh nghiệp nào kê khai thuế quý 3/2026 theo kỳ quý
- Gia hạn nộp thuế quý 3/2026 đến 30/12/2026
- Hai thay đổi trên tờ khai từ 01/7/2026
- Việc cần chốt trước 02/11/2026
- Câu hỏi thường gặp
- Cần hỗ trợ kê khai thuế quý 3/2026?
- Căn cứ pháp lý
Hạn nộp tờ khai quý 3/2026 là 02/11/2026
Kỳ tính thuế quý 3/2026 kéo dài từ 01/07/2026 đến hết 30/09/2026, theo khoản 2 Điều 9 Nghị định 252/2026/NĐ-CP. Điều 10 cùng nghị định quy định hạn nộp hồ sơ khai thuế quý là ngày cuối cùng của tháng đầu quý kế tiếp, tức 31/10/2026.
Năm nay 31/10 rơi vào thứ Bảy, 01/11 là Chủ nhật. Khoản 7 Điều 3 Nghị định 252/2026/NĐ-CP cho phép chuyển hạn sang ngày làm việc liền kề khi ngày cuối cùng trùng ngày nghỉ. Vì vậy, hạn thực tế là thứ Hai, 02/11/2026.
Bảng dưới đây tổng hợp các nghĩa vụ khi kê khai thuế quý 3/2026.
| Nghĩa vụ | Doanh nghiệp phải thực hiện khi | Hạn quý 3/2026 |
|---|---|---|
| Tờ khai thuế GTGT quý | Đã chọn kỳ khai GTGT theo quý | 02/11/2026 |
| Tờ khai khấu trừ thuế TNCN quý | Có phát sinh khấu trừ TNCN trong quý | 02/11/2026 |
| Nộp tiền thuế phát sinh | Không được gia hạn nộp thuế | 02/11/2026 |
Doanh nghiệp nào kê khai thuế quý 3/2026 theo kỳ quý
Không phải doanh nghiệp nào cũng nộp tờ khai GTGT theo quý. Kỳ khai phụ thuộc doanh thu năm trước và lựa chọn đã đăng ký.
Thuế GTGT: doanh thu năm trước từ 50 tỷ đồng trở xuống
Theo Điều 19 Thông tư 89/2026/TT-BTC, doanh nghiệp có doanh thu năm trước liền kề từ 50 tỷ đồng trở xuống được chọn khai GTGT theo quý. Mặc định vẫn là khai theo tháng, và doanh nghiệp mới hoạt động cũng được chọn khai quý.
Kỳ khai đã chọn giữ ổn định trong cả năm dương lịch. Doanh nghiệp nên kiểm tra lại đăng ký kỳ khai trước khi lập tờ khai.
Thuế TNCN: kỳ quý từ 01/7/2026, kèm trường hợp không phải nộp
Điểm a.1 khoản 1 Điều 22 Thông tư 89/2026/TT-BTC chuyển kỳ khai thuế TNCN khấu trừ sang quý, tách khỏi kỳ khai GTGT. Doanh nghiệp khai GTGT theo tháng cũng phải rà lại nghĩa vụ TNCN khi kê khai thuế quý 3/2026.
Tuy vậy, không phải quý nào cũng phải nộp tờ khai. Khoản 6 Điều 11 Nghị định 252/2026/NĐ-CP nêu rõ: tổ chức, cá nhân trả thu nhập khai thuế TNCN theo tháng, quý mà trong quý không phát sinh khấu trừ thuế TNCN thì không phải nộp hồ sơ khai thuế.
Ngoại lệ nằm ở quý cuối cùng trong năm và quý phát sinh chia, tách, hợp nhất, sáp nhập, giải thể, phá sản hoặc chấm dứt hoạt động. Các trường hợp này vẫn phải nộp tờ khai dù không phát sinh khấu trừ.
Gia hạn nộp thuế quý 3/2026 đến 30/12/2026
Nghị định 245/2026/NĐ-CP ban hành ngày 27/6/2026 gia hạn thời hạn nộp một số khoản thuế và tiền thuê đất trong năm 2026. Với kỳ quý 3, mốc gia hạn nằm tại điểm d khoản 1 và điểm b khoản 2 Điều 2. Doanh nghiệp cần xác định mình có thuộc diện trước khi kê khai thuế quý 3/2026.
| Khoản phải nộp | Hạn thông thường | Hạn khi được gia hạn | Điều kiện |
|---|---|---|---|
| Thuế GTGT quý 3/2026 | 02/11/2026 | 30/12/2026 | Hoạt động sản xuất, kinh doanh thực tế thuộc Phụ lục I hoặc là doanh nghiệp nhỏ, siêu nhỏ; có phát sinh số thuế |
Thuế GTGT khâu nhập khẩu không thuộc diện gia hạn nộp thuế, theo khoản 1 Điều 2 nghị định này.
Điều kiện được gia hạn
Khoản 2 Điều 1 Nghị định 245/2026/NĐ-CP chia đối tượng thành hai nhóm. Nhóm thứ nhất là doanh nghiệp, tổ chức, hộ kinh doanh, cá nhân kinh doanh có hoạt động sản xuất, kinh doanh trong ngành kinh tế, lĩnh vực tại Phụ lục I. Nhóm thứ hai là doanh nghiệp nhỏ và siêu nhỏ theo Luật Hỗ trợ doanh nghiệp nhỏ và vừa năm 2017 và Nghị định 80/2021/NĐ-CP.
Đây là căn cứ để doanh nghiệp tự xác định trước khi kê khai thuế quý 3/2026. Căn cứ xét là hoạt động kinh doanh thực tế, không chỉ ngành nghề đã đăng ký. Doanh nghiệp nên đối chiếu ngành đang tạo doanh thu với Phụ lục I và lưu hồ sơ chứng minh để giải trình khi cần.
Doanh nghiệp kinh doanh nhiều ngành mà có một ngành thuộc Phụ lục I được gia hạn toàn bộ số thuế phải nộp, theo khoản 5 Điều 2. Điều kiện còn lại là kỳ đó phải có phát sinh số thuế hoặc tiền thuê đất.
Thủ tục gửi văn bản đề nghị
Doanh nghiệp gửi Văn bản đề nghị gia hạn nộp thuế theo mẫu tại Phụ lục II của nghị định. Khoản 2 Điều 3 quy định văn bản được gửi một lần cho toàn bộ số thuế, tiền thuê đất của các kỳ được gia hạn, cùng thời điểm nộp hồ sơ khai thuế.
Nếu không gửi kèm tờ khai, hạn cuối là 02/11/2026. Khoản 3 Điều 3 nêu rõ văn bản gửi sau ngày này không được gia hạn. Doanh nghiệp nên gửi sớm thay vì chờ đúng ngày cuối.
Đã gửi văn bản hợp lệ cho toàn bộ kỳ được gia hạn thì doanh nghiệp chỉ cần kiểm tra lại hồ sơ đã gửi và lưu xác nhận tiếp nhận. Khi phát hiện sai sót, khoản 2 Điều 3 cho phép gửi văn bản thay thế.
Phân biệt gia hạn nộp thuế và hạn nộp tờ khai
- Gia hạn chỉ áp dụng cho tiền thuế, không kéo dài thời hạn nộp tờ khai.
- Trong thời gian được gia hạn, cơ quan thuế không tính tiền chậm nộp, theo Điều 4.
- Phần gia hạn thuế TNCN chỉ dành cho hộ, cá nhân kinh doanh. Thuế TNCN khấu trừ từ tiền lương không thuộc diện này.
- Khi kê khai thuế quý 3/2026, doanh nghiệp vẫn phải nộp tờ khai đúng hạn dù đã gửi văn bản đề nghị gia hạn.
Hai thay đổi trên tờ khai từ 01/7/2026
Hai thay đổi dưới đây ảnh hưởng trực tiếp đến kê khai thuế quý 3/2026.
- Mẫu 01/GTGT mới. Doanh nghiệp khấu trừ thuế GTGT dùng mẫu số 01/GTGT của Thông tư 89/2026/TT-BTC cho kỳ quý 3/2026.
- Thuế TNCN khấu trừ chuyển sang kỳ quý. Kỳ khai TNCN độc lập với kỳ khai GTGT, kèm ngoại lệ tại khoản 6 Điều 11 Nghị định 252/2026/NĐ-CP.
Về việc áp dụng mẫu mới, chưa nên kết luận rằng hồ sơ dùng mẫu cũ sẽ bị từ chối. Khoản 1 Điều 100 Thông tư 89/2026/TT-BTC quy định hồ sơ có kỳ tính thuế trước 01/7/2026 vẫn dùng mẫu biểu cũ. Khoản 8 cùng điều cho phép tiếp tục áp dụng mẫu biểu và thủ tục điện tử đang dùng. Thời điểm dừng là khi cơ quan thuế thông báo thống nhất trên Hệ thống thông tin quản lý thuế.
Thực tế triển khai phụ thuộc việc nâng cấp ứng dụng hỗ trợ kê khai và Cổng dịch vụ công. Doanh nghiệp nên kiểm tra thông báo của cơ quan thuế quản lý trực tiếp trước khi kết xuất hồ sơ.
Việc cần chốt trước 02/11/2026
(Mục này giữ lại để đối chiếu — các việc dưới đây lẽ ra phải hoàn thành trước 02/11/2026.)
Năm việc dưới đây nên hoàn tất trước khi kê khai thuế quý 3/2026.
- Khóa kỳ dữ liệu 01/07/2026 – 30/09/2026, tách riêng chứng từ ngày 30/09 và 01/10.
- Đối chiếu doanh thu trên tờ khai với tổng hóa đơn điện tử đã xuất trong kỳ.
- Rà hóa đơn điều chỉnh, thay thế, hủy. Hóa đơn liên quan kỳ trước chỉ đưa về kỳ trước khi phải khai bổ sung hồ sơ đã nộp sai. Trường hợp còn lại thì kê khai tại kỳ phát sinh hoặc kỳ lập hóa đơn điều chỉnh.
- Đối chiếu số thuế GTGT còn được khấu trừ chuyển từ kỳ trước, kể cả khi quý này không có doanh thu.
- Xác định doanh nghiệp có thuộc đối tượng Nghị định 245/2026 theo hoạt động thực tế, để gửi văn bản đề nghị gia hạn nộp thuế đúng hạn.
Câu hỏi thường gặp
Hạn nộp khi kê khai thuế quý 3/2026 là ngày nào?
Chậm nhất là thứ Hai, 02/11/2026. Mốc quy định là 31/10/2026 nhưng rơi vào thứ Bảy, nên khoản 7 Điều 3 Nghị định 252/2026/NĐ-CP chuyển sang ngày làm việc liền kề.
Gia hạn nộp thuế có kéo dài hạn nộp tờ khai không?
Không. Nghị định 245/2026/NĐ-CP chỉ gia hạn thời hạn nộp tiền thuế. Tờ khai GTGT và tờ khai TNCN quý 3/2026 vẫn phải nộp đúng 02/11/2026.
Doanh nghiệp nhỏ có chắc chắn được gia hạn nộp thuế không?
Không chắc. Doanh nghiệp nhỏ và siêu nhỏ thuộc nhóm đối tượng của nghị định nhưng còn phải có phát sinh số thuế trong kỳ và gửi văn bản đề nghị chậm nhất 02/11/2026.
Công ty khai GTGT theo tháng có phải nộp tờ khai TNCN quý 3 không?
Chỉ khi quý đó có phát sinh khấu trừ TNCN. Nếu không phát sinh, khoản 6 Điều 11 Nghị định 252/2026/NĐ-CP cho phép không nộp, trừ quý cuối năm và quý có chia, tách, giải thể.
Không có doanh thu có phải nộp tờ khai GTGT quý không?
Có, trừ các trường hợp tại Điều 11 Nghị định 252/2026/NĐ-CP. Tờ khai vẫn ghi theo số liệu thực tế: thuế GTGT đầu vào, số được khấu trừ và số còn được khấu trừ chuyển kỳ.
Nếu kỳ quý 3 phát sinh số thuế GTGT đầu vào lớn hơn đầu ra, doanh nghiệp có thể chuyển sang thủ tục hoàn thuế GTGT thay vì chỉ bù trừ.
Nộp văn bản đề nghị gia hạn muộn có được chấp nhận không?
Không. Khoản 3 Điều 3 Nghị định 245/2026/NĐ-CP quy định văn bản gửi sau ngày 02/11/2026 không được gia hạn nộp thuế.
Cần kiểm tra lại diện gia hạn của doanh nghiệp mình?
Kế Toán Á Châu rà soát điều kiện gia hạn theo Nghị định 245/2026/NĐ-CP, đối chiếu văn bản đề nghị doanh nghiệp đã gửi và tình trạng hồ sơ quý 3 đã nộp. Khảo sát hồ sơ miễn phí qua hotline 0776 112 333. Doanh nghiệp có thể xem trước dịch vụ kế toán trọn gói hoặc tham khảo 5 dấu hiệu doanh nghiệp nhỏ cần thuê dịch vụ kế toán.
CÔNG TY TNHH DỊCH VỤ TÀI CHÍNH – KẾ TOÁN Á CHÂU
Địa chỉ: 343 Phạm Ngũ Lão, Phường Bến Thành (Quận 1 cũ), TP. Hồ Chí Minh. Hotline/Zalo: 0776 112 333. Website: dichvuketoanachau.com
Căn cứ pháp lý
- Nghị định 252/2026/NĐ-CP — khoản 7 Điều 3, khoản 2 Điều 9, Điều 10, Điều 11.
- Nghị định 245/2026/NĐ-CP — Điều 1, Điều 2, Điều 3, Điều 4.
- Thông tư 89/2026/TT-BTC — Điều 19, Điều 22, Điều 100.
- Quyết định 2551/QĐ-BTC ngày 15/9/2026 đính chính Điều 99 khoản 5 Thông tư 89/2026/TT-BTC.
- Nghị định 291/2026/NĐ-CP — bổ sung Điều 19a, sửa điểm d khoản 3 Điều 5 Nghị định 125/2020/NĐ-CP.