

Dịch vụ kiểm toán và báo cáo tài chính gồm hai phần: lập BCTC năm do kế toán thực hiện, và kiểm toán độc lập do công ty kiểm toán có giấy phép phát hành ý kiến. Doanh nghiệp FDI, công ty đại chúng, tổ chức tín dụng thuộc diện bắt buộc. BCTC năm 2026 nộp chậm nhất 31/3/2027.
> Muốn biết phí cho đúng quy mô công ty mình? Nhắn Zalo 0776 112 333 kèm số hoá đơn phát sinh mỗi tháng, Á Châu báo khoảng phí trong ngày — khảo sát miễn phí, không phí ẩn. Hoặc liên hệ qua Zalo(https://zalo.me/4462152339089565647) · liên hệ hotline(https://dichvuketoanachau.com/bang-gia/).
1. Phân biệt hai việc hay bị gộp làm một
Rất nhiều chủ doanh nghiệp gọi điện hỏi “Á Châu kiểm toán cho em luôn được không?”. Cần nói rõ ngay để không mất thời gian của cả hai bên:
- Lập báo cáo tài chính (BCTC) là việc của bộ phận kế toán — tự làm nội bộ hoặc thuê dịch vụ kế toán. Á Châu làm phần này.
- Kiểm toán BCTC là việc của công ty kiểm toán độc lập có giấy phép hành nghề, do kiểm toán viên có chứng chỉ ký và phát hành ý kiến kiểm toán. Đơn vị không có giấy phép kiểm toán không được phát hành báo cáo kiểm toán — bất kỳ ai hứa “trọn gói có luôn báo cáo kiểm toán giá rẻ” là dấu hiệu cần cảnh giác.
Vì vậy mô hình thực tế mà doanh nghiệp nên dùng là ba chân: kế toán (lập sổ, lập BCTC) — công ty kiểm toán độc lập (phát hành ý kiến) — đầu mối phối hợp giữa hai bên. Á Châu nhận chân thứ nhất và chân thứ ba: lập, hoàn thiện BCTC, chuẩn bị bộ hồ sơ giải trình, làm việc trực tiếp với đoàn kiểm toán thay cho chủ doanh nghiệp, và nộp hồ sơ quyết toán sau khi có báo cáo kiểm toán.
Lợi ích của việc tách bạch này rất cụ thể: kiểm toán viên không được vừa làm sổ vừa kiểm toán chính cuốn sổ đó (nguyên tắc độc lập trong pháp luật về kiểm toán độc lập). Doanh nghiệp nào để một đơn vị làm cả hai khâu thì báo cáo kiểm toán có nguy cơ bị bác bỏ khi nộp cho ngân hàng, nhà đầu tư hoặc cơ quan quản lý.
2. Doanh nghiệp nào bắt buộc kiểm toán BCTC?
Các nhóm thường thuộc diện bắt buộc kiểm toán BCTC năm theo pháp luật về kiểm toán độc lập:
- Doanh nghiệp có vốn đầu tư nước ngoài (FDI) — kể cả công ty TNHH một thành viên do nhà đầu tư nước ngoài sở hữu, kể cả khi doanh thu bằng 0;
- Công ty đại chúng, tổ chức phát hành, tổ chức kinh doanh chứng khoán;
- Tổ chức tín dụng, chi nhánh ngân hàng nước ngoài, tổ chức tài chính, doanh nghiệp bảo hiểm, doanh nghiệp tái bảo hiểm, môi giới bảo hiểm;
- Doanh nghiệp nhà nước (trừ một số doanh nghiệp hoạt động trong lĩnh vực thuộc bí mật nhà nước), doanh nghiệp, tổ chức thực hiện dự án quan trọng quốc gia; – **Doanh nghiệp quy mô lớn theo NĐ 90/2025/NĐ-CP**: doanh nghiệp đáp ứng ít nhất **2 trong 3 tiêu chí** sau tại thời điểm kết thúc năm tài chính trước liền kề: (1) Tổng tài sản từ 50 tỷ đồng trở lên; (2) Doanh thu từ 50 tỷ đồng trở lên; (3) Số lao động bình quân năm từ 200 người trở lên. Tiêu chí xác định theo **số liệu năm trước liền kề** — doanh nghiệp cần đối chiếu BCTC đã lập của năm liền trước để xác định có thuộc diện bắt buộc hay không.
- Doanh nghiệp, tổ chức mà các tập đoàn, tổng công ty nhà nước sở hữu từ 20% quyền biểu quyết trở lên tại thời điểm cuối năm tài chính.
Danh mục chi tiết và các ngưỡng áp dụng mới cần đối chiếu văn bản hiện hành trước khi kết luận cho từng doanh nghiệp — đây là điểm Á Châu luôn kiểm tra lại theo giấy phép và cơ cấu sở hữu thực tế của khách, không suy diễn từ quy mô doanh thu.
Ngoài diện bắt buộc, ba tình huống doanh nghiệp tự nguyện kiểm toán rất đáng tiền: vay vốn ngân hàng hạn mức lớn, gọi vốn/bán cổ phần, và chuẩn bị bị kiểm tra thuế sau nhiều năm sổ sách để lộn xộn.
3. Hạn nộp BCTC và các mốc liên quan kỳ 2026
| Mốc | Việc phải làm | Căn cứ |
|---|---|---|
| 01/02/2027 (Thứ Hai) | Nộp tờ khai thuế quý 4/2026 (hạn gốc 31/01/2027 là Chủ nhật → dời sang ngày làm việc liền kề) | NĐ 252/2026/NĐ-CP |
| 31/03/2027 (Thứ Tư) | Nộp BCTC năm 2026 + hồ sơ quyết toán thuế TNDN; tổ chức quyết toán thay thuế TNCN cũng hết hạn ngày này | Luật QLT 108/2025/QH15 · NĐ 252/2026/NĐ-CP · TT 89/2026/TT-BTC |
| 30/04/2027 | Cá nhân tự quyết toán thuế TNCN 2026 (thu nhập từ hai nơi trở lên). Rơi kỳ nghỉ lễ → hạn dự kiến dời sang 04/5/2027 | Luật QLT 108/2025/QH15 · NĐ 252/2026/NĐ-CP |
Ba điều cần nhớ về mốc 31/3/2027:
1. BCTC đã kiểm toán phải xong trước hạn này, không phải đúng hạn này. Đoàn kiểm toán cần 2–6 tuần làm việc tuỳ quy mô, cộng thời gian doanh nghiệp bổ sung hồ sơ. Nghĩa là sổ sách phải khoá xong từ tháng 1/2027 là an toàn.
2. Hạn nộp BCTC trùng hạn quyết toán thuế TNDN — nộp cùng bộ hồ sơ.
3. Chậm nộp tiền thuế bị tính tiền chậm nộp 0,03%/ngày trên số thuế chậm nộp. Mức phạt hành chính với hành vi chậm nộp hồ sơ khai thuế áp theo Nghị định 125/2020/NĐ-CP và các văn bản sửa đổi, bổ sung; vi phạm trong lĩnh vực kế toán, kiểm toán độc lập áp theo Nghị định 41/2018/NĐ-CP và các văn bản sửa đổi, bổ sung — mức cụ thể phụ thuộc số ngày chậm và tình tiết, cần xem hồ sơ thực tế mới báo chính xác.
4. BCTC nộp cho cơ quan thuế gồm những gì
Bộ BCTC năm đầy đủ theo chế độ kế toán hiện hành gồm:
- Bảng cân đối kế toán (báo cáo tình hình tài chính);
- Báo cáo kết quả hoạt động kinh doanh;
- Báo cáo lưu chuyển tiền tệ (trực tiếp hoặc gián tiếp);
- Bản thuyết minh báo cáo tài chính — phần bị làm sơ sài nhất và cũng là phần kiểm toán viên đọc kỹ nhất;
- Kèm theo: tờ khai quyết toán thuế TNDN, quyết toán thuế TNCN, và báo cáo kiểm toán độc lập nếu thuộc diện bắt buộc.
Biểu mẫu, hệ thống tài khoản và nguyên tắc trình bày áp dụng theo chế độ kế toán doanh nghiệp hiện hành (Thông tư 89/2026/TT-BTC). Lưu ý quan trọng: đừng dùng lại mẫu biểu cũ tải trên mạng từ các năm trước — biểu mẫu và cách trình bày đã thay đổi theo chế độ mới, dùng mẫu cũ là lý do phổ biến khiến hồ sơ bị trả lại.
5. Checklist hồ sơ chuẩn bị cho đoàn kiểm toán
Đây là phần quyết định phí kiểm toán cao hay thấp và thời gian dài hay ngắn. Hồ sơ càng gọn, kiểm toán viên càng ít giờ làm việc, phí càng giảm.
Nhóm tiền và công nợ
- Sổ phụ ngân hàng cả năm + thư xác nhận số dư của ngân hàng tại 31/12;
- Biên bản kiểm kê quỹ tiền mặt tại 31/12;
- Bảng chi tiết công nợ phải thu, phải trả theo từng đối tượng + thư xác nhận công nợ với các đối tác có số dư lớn;
- Bảng tuổi nợ và đánh giá nợ khó thu, cơ sở trích lập dự phòng.
Nhóm hàng tồn kho và tài sản
- Biên bản kiểm kê hàng tồn kho tại 31/12 (có chữ ký tổ kiểm kê);
- Bảng tính giá xuất kho, phương pháp tính giá áp dụng nhất quán cả năm;
- Danh mục tài sản cố định, bảng tính khấu hao, hồ sơ mua/thanh lý trong năm;
- Hợp đồng thuê tài sản, thuê nhà xưởng, các khoản trả trước dài hạn.
Nhóm doanh thu — chi phí — thuế
- Toàn bộ hoá đơn điện tử đầu ra, đầu vào khớp với dữ liệu trên hệ thống hoá đơn điện tử theo Nghị định 254/2026/NĐ-CP (chi tiết điều khoản về mẫu đăng ký và ngưỡng áp dụng: cần đối chiếu văn bản);
- Hợp đồng kinh tế lớn, biên bản nghiệm thu, hồ sơ thanh toán không dùng tiền mặt;
- Bảng lương, hợp đồng lao động, chứng từ nộp BHXH, chứng từ khấu trừ thuế TNCN;
- Các tờ khai thuế đã nộp trong năm và chứng từ nộp tiền thuế;
- Bảng đối chiếu doanh thu kế toán với doanh thu đã khai thuế GTGT — chênh lệch phải có giải trình bằng văn bản.
Nhóm hồ sơ pháp lý và quản trị
- Giấy chứng nhận đăng ký doanh nghiệp, giấy chứng nhận đăng ký đầu tư (với FDI), điều lệ;
- Biên bản họp hội đồng thành viên/cổ đông về phân phối lợi nhuận, tăng vốn;
- Hồ sơ góp vốn, chứng từ chuyển vốn qua tài khoản vốn đầu tư trực tiếp (với FDI — phần dễ bị kiểm toán nêu ngoại trừ nhất).
6. Soát xét trước kiểm toán — việc đáng tiền nhất
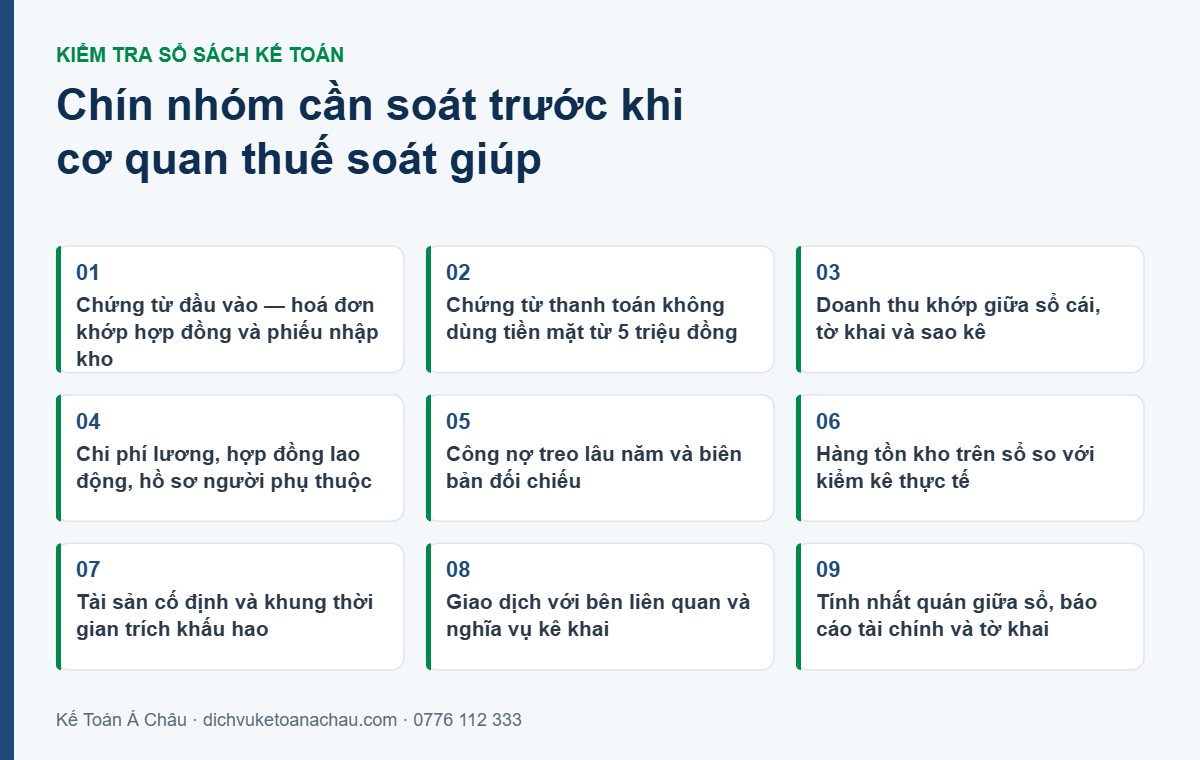
Soát xét nội bộ trước khi đoàn kiểm toán vào là bước nhiều doanh nghiệp bỏ qua rồi phải trả giá. Khi đã mời kiểm toán vào mà sổ còn lệch, doanh nghiệp đứng trước hai lựa chọn đều xấu: hoặc trả thêm phí cho thời gian kiểm toán kéo dài, hoặc nhận ý kiến ngoại trừ.
Những lỗi Á Châu gặp nhiều nhất khi soát xét:
- Số dư tiền mặt trên sổ cao bất thường (vài tỷ) nhưng thực tế không có — gần như chắc chắn bị nêu;
- Công nợ phải thu treo nhiều năm không có hồ sơ đòi nợ, không trích lập dự phòng;
- Chi phí không có hoá đơn hợp lệ hoặc thanh toán tiền mặt vượt ngưỡng không được trừ;
- Hàng tồn kho âm, xuất trước nhập sau;
- Vốn điều lệ đã đăng ký nhưng chưa góp đủ, hoặc góp bằng tiền mặt với FDI;
- Doanh thu kế toán lệch tờ khai GTGT mà không ai lập bảng đối chiếu.
Phần lớn các lỗi này sửa được nếu phát hiện từ tháng 11–12, trước khi khoá sổ. Phát hiện vào tháng 3 thì chỉ còn cách giải trình.
7. Các loại ý kiến kiểm toán — đọc kết quả thế nào
- Ý kiến chấp nhận toàn phần — BCTC phản ánh trung thực, hợp lý trên các khía cạnh trọng yếu. Đây là mục tiêu.
- Ý kiến ngoại trừ — có một hoặc vài khoản mục kiểm toán viên không đồng ý hoặc không thu thập đủ bằng chứng, nhưng không lan ra toàn bộ báo cáo. Ngân hàng vẫn đọc được nhưng sẽ hỏi kỹ phần bị ngoại trừ.
- Ý kiến trái ngược — sai sót trọng yếu và lan toả, BCTC không phản ánh trung thực. Rất khó dùng để vay vốn hay gọi vốn.
- Từ chối đưa ra ý kiến — kiểm toán viên không thu thập được bằng chứng ở mức độ nghiêm trọng.
Thực tế: ý kiến ngoại trừ không phải “án tử”, nhưng mỗi dòng ngoại trừ đều là một câu hỏi mà ngân hàng, nhà đầu tư hoặc cơ quan thuế sẽ đặt ra sau này. Giảm số dòng ngoại trừ chính là giá trị của khâu soát xét ở mục 6.
8. Chi phí: phần nào báo được, phần nào không
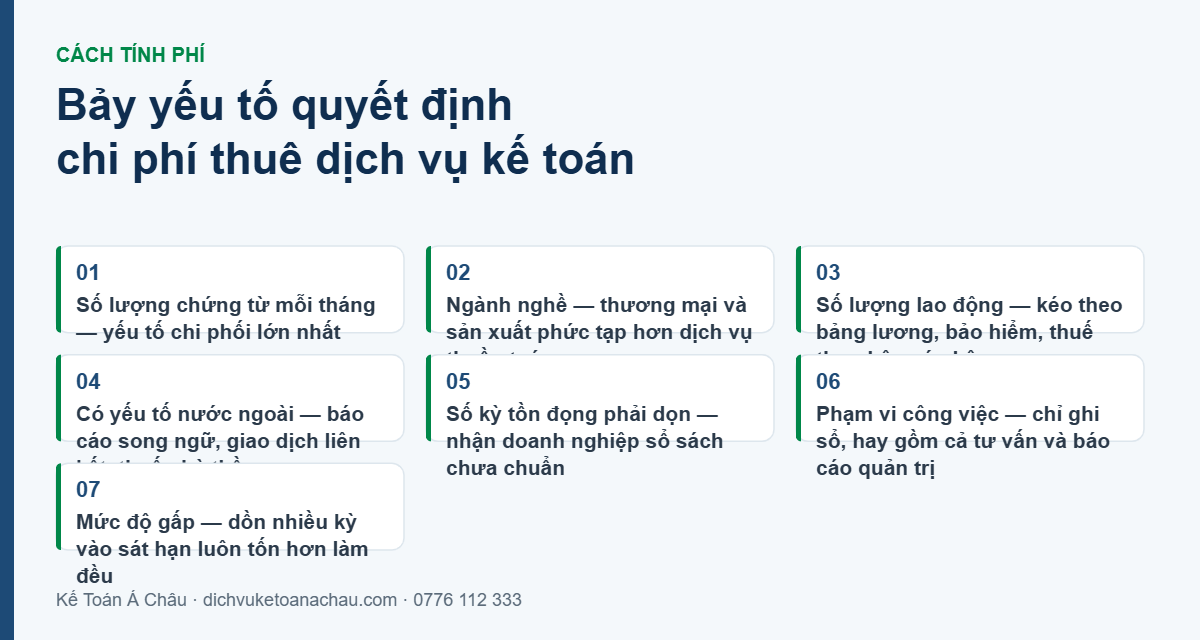
Phí kiểm toán độc lập do công ty kiểm toán báo, phụ thuộc quy mô doanh thu, số lượng giao dịch, số điểm bán/chi nhánh, ngành nghề, có hợp nhất hay không, và ngôn ngữ báo cáo (tiếng Việt hay song ngữ). Á Châu không báo phí kiểm toán và không nêu con số thay đơn vị kiểm toán — nhưng hỗ trợ khách lấy báo giá từ các công ty kiểm toán có giấy phép và đọc giúp phạm vi công việc trong báo giá để tránh phát sinh.
Phần Á Châu báo được là phí lập/hoàn thiện BCTC, soát xét trước kiểm toán, dọn sổ nhiều năm, và phí kế toán thuê bao hằng tháng. Xem bảng dưới hoặc website dichvuketoanachau.com(https://dichvuketoanachau.com/bang-gia/).
9. Bảng giá tham khảo
| Dịch vụ | Giá tham khảo | Ghi chú |
|---|---|---|
| Kế toán thuê bao (trọn gói) | TỪ 350.000đ/tháng | công ty mới, chưa/rất ít phát sinh |
| Kế toán theo chứng từ | 0–10 ct: ~800k · 11–30: ~1,5tr · 31–60: ~2,5tr · 61–100: ~3,5tr/tháng | + hệ số ngành (1,0–1,7) |
| Quyết toán thuế, lập BCTC năm | báo theo khối lượng, văn bản trong 24h | khảo sát sơ bộ miễn phí |
| Thành lập công ty trong nước | 1.000.000đ / 1.900.000đ / 4.300.000đ | GIẢM 20% đến 31/12/2026 → ~800k / 1,52tr / 3,44tr |
| Thành lập công ty FDI | khoảng 2.800 USD | GIẢM 20% đến 31/12/2026 → ~2.240 USD |
| Tư vấn tài chính / thuê CFO | từ 8.000.000đ/tháng | may đo theo doanh nghiệp |
| BHXH (add-on) | 100k/người (không lương) · 150k/người (có lương) | cộng vào gói kế toán |
*Báo phí chính thức bằng văn bản theo hồ sơ thực tế. Cam kết: khảo sát sơ bộ không tính phí · báo phí bằng văn bản trong 24 giờ · không phí ẩn · tặng kèm 3 vấn đề tư vấn phát sinh miễn phí mỗi tháng.*
10. Á Châu làm gì trong gói này
1. Soát xét trước kiểm toán — rà toàn bộ số dư, chỉ ra điểm có nguy cơ bị ngoại trừ, đề xuất cách xử lý còn kịp trước khi khoá sổ.
2. Lập và hoàn thiện BCTC năm theo chế độ kế toán hiện hành, kèm thuyết minh viết đủ, không chép mẫu.
3. Chuẩn bị bộ hồ sơ kiểm toán theo checklist ở mục 5, đóng bộ theo đúng thứ tự đoàn kiểm toán cần.
4. Làm đầu mối với đoàn kiểm toán — nhận request list, trả lời câu hỏi, giải trình chênh lệch, để chủ doanh nghiệp không phải ngồi họp từng buổi.
5. Nộp hồ sơ quyết toán đúng hạn 31/3/2027 sau khi có báo cáo kiểm toán, và lưu hồ sơ phục vụ kiểm tra thuế về sau.
Thuế suất thuế TNDN áp dụng khi quyết toán: 20% mức thông thường; 15% với doanh nghiệp có tổng doanh thu năm không quá 3 tỷ đồng; 17% với doanh thu trên 3 tỷ đến không quá 50 tỷ đồng (Luật Thuế TNDN số 67/2025/QH15, Điều 10, áp dụng từ 01/10/2025). Lệ phí môn bài đã chấm dứt thu từ 01/01/2026 — không còn khoản này trong kế hoạch chi phí đầu năm.
> Còn chưa tới 5 tháng tới hạn 31/3/2027 mà sổ sách năm 2026 chưa khoá? Gọi/Zalo ngay 0776 112 333 — Á Châu ưu tiên xử lý hồ sơ cận hạn, khảo sát miễn phí trong ngày. Hoặc để lại thông tin tại trang liên hệ(https://dichvuketoanachau.com/lien-he/).
FAQ — câu hỏi thường gặp
1. Báo cáo tài chính năm 2026 nộp khi nào?
Nộp kèm hồ sơ quyết toán thuế TNDN, chậm nhất ngày cuối cùng của tháng thứ 3 kể từ khi kết thúc kỳ quyết toán — với năm tài chính theo năm dương lịch là 31/3/2027 (Luật Quản lý thuế số 108/2025/QH15, Nghị định 252/2026/NĐ-CP, Thông tư 89/2026/TT-BTC).
2. Doanh nghiệp FDI doanh thu bằng 0 có phải kiểm toán không?
Doanh nghiệp có vốn đầu tư nước ngoài thuộc nhóm bắt buộc kiểm toán BCTC năm theo pháp luật về kiểm toán độc lập, không phụ thuộc việc có phát sinh doanh thu hay không. Danh mục đối tượng bắt buộc chi tiết cần đối chiếu văn bản hiện hành theo từng trường hợp.
3. Công ty dịch vụ kế toán có phát hành báo cáo kiểm toán được không?
Không. Chỉ công ty kiểm toán độc lập có giấy phép, do kiểm toán viên có chứng chỉ hành nghề ký, mới được phát hành báo cáo kiểm toán. Công ty dịch vụ kế toán lập BCTC, chuẩn bị hồ sơ và làm đầu mối phối hợp với đoàn kiểm toán.
4. Nộp BCTC và thuế chậm bị tính bao nhiêu?
Tiền chậm nộp 0,03%/ngày trên số thuế chậm nộp theo Luật Quản lý thuế số 108/2025/QH15. Mức phạt hành chính áp theo Nghị định 125/2020/NĐ-CP và các văn bản sửa đổi, bổ sung — tuỳ số ngày chậm và tình tiết cụ thể, cần xem hồ sơ thực tế.
5. Dịch vụ kế toán và lập BCTC tại Á Châu giá bao nhiêu?
Kế toán thuê bao từ 350.000đ/tháng cho công ty mới chưa hoặc rất ít phát sinh; phí tăng theo số chứng từ, ngành nghề và độ phức tạp. Phí lập BCTC năm và soát xét trước kiểm toán báo theo khối lượng, bằng văn bản trong 24 giờ sau khảo sát miễn phí.
CÔNG TY TNHH DỊCH VỤ TÀI CHÍNH – KẾ TOÁN Á CHÂU · MST 0316633224 · Lầu 9, 343 Phạm Ngũ Lão, Q.1, TP.HCM · Hotline/Zalo 0776 112 333 (T2–T6, 8:00–17:30) · (https://dichvuketoanachau.com/)
Xem thêm: Kiểm toán báo cáo tài chính 2026: Đối tượng bắt buộc