

Chốt Sổ Sách Kế Toán Cuối Năm: Checklist 10 Bước 2026
Chốt sổ sách kế toán cuối năm là việc rà soát, đối chiếu và khóa số liệu kế toán cả năm trước khi lập báo cáo tài chính. Checklist đầy đủ gồm 10 bước: hóa đơn, công nợ, tiền mặt, kho, tài sản cố định, chi phí trả trước, lương – bảo hiểm, thuế, dự phòng, kết chuyển lãi lỗ.
Cần hỗ trợ gấp việc này? Gọi hoặc nhắn Zalo 0776 112 333 (T2–T6, 8:00–17:30) — Á Châu khảo sát sơ bộ MIỄN PHÍ và gửi báo phí bằng văn bản trong 24 giờ. Chat nhanh: Zalo OA Kế toán Á Châu.
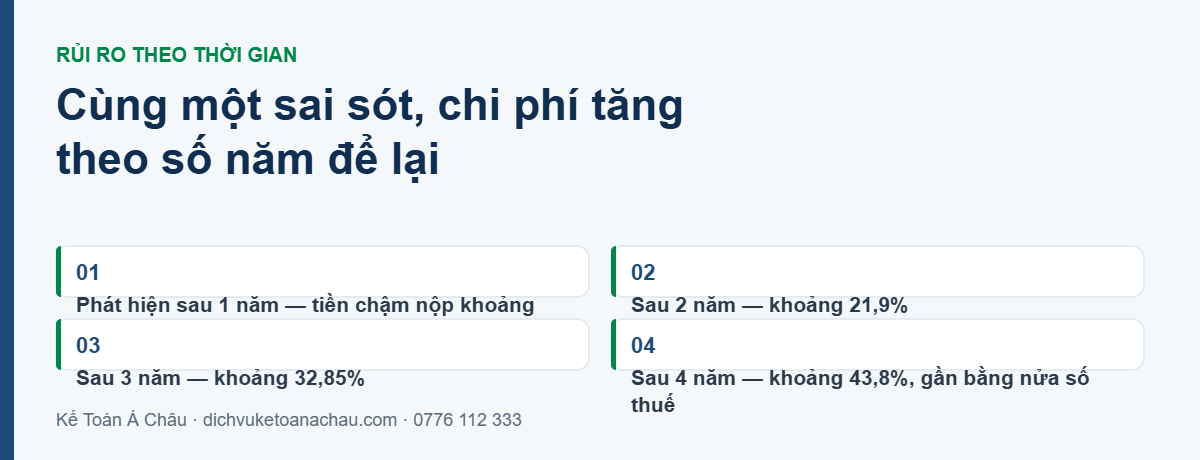
Mỗi năm, phần lớn rủi ro bị truy thu thuế của doanh nghiệp nhỏ và vừa không đến từ hành vi gian lận, mà đến từ việc chốt sổ vội vàng trong tháng 1 – tháng 3. Số liệu trên sổ không khớp tờ khai, công nợ treo nhiều năm không ai đối chiếu, tồn kho âm, khấu hao sai thời điểm. Khi cơ quan thuế vào kiểm tra, những lỗi đó mới lộ ra — và lúc đó chi phí sửa đắt gấp nhiều lần chi phí làm đúng ngay từ đầu.
Dưới đây là checklist 10 bước mà đội ngũ Kế toán Á Châu áp dụng cho khách hàng mỗi kỳ chốt sổ.
Trước khi bắt đầu: xác định đúng kỳ kế toán và mốc thời hạn
Kỳ kế toán năm của doanh nghiệp là 12 tháng tròn, theo năm dương lịch hoặc năm tài chính tự chọn (Điều 12 Luật Kế toán số 88/2015/QH13). Trước khi chạy bất kỳ bút toán nào, hãy xác nhận lại kỳ kế toán đã đăng ký với cơ quan thuế — nhiều doanh nghiệp FDI có năm tài chính kết thúc 31/3 hoặc 30/6 nhưng kế toán vẫn chốt theo 31/12 theo quán tính.
Các mốc thời hạn cần ghim lên bảng:
| Công việc | Thời hạn | Căn cứ |
|---|---|---|
| Nộp hồ sơ quyết toán thuế TNDN, TNCN (tổ chức) | Chậm nhất ngày cuối cùng của tháng thứ 3 kể từ ngày kết thúc năm dương lịch/năm tài chính | Điểm a khoản 5 Điều 10 Nghị định 252/2026/NĐ-CP |
| Nộp báo cáo tài chính năm (nộp KÈM hồ sơ quyết toán thuế TNDN) | Chậm nhất 90 ngày kể từ ngày kết thúc kỳ kế toán năm | Điều 32 Luật Kế toán số 88/2015/QH13; mẫu biểu theo Thông tư 99/2025/TT-BTC (áp dụng năm tài chính bắt đầu từ/hoặc sau 01/01/2026) |
| Cá nhân tự quyết toán thuế TNCN | Chậm nhất ngày cuối cùng của tháng thứ 4 | Điểm c khoản 5 Điều 10 Nghị định 252/2026/NĐ-CP |
| Tiền chậm nộp thuế | 0,03%/ngày trên số tiền chậm nộp | Điểm a khoản 2 Điều 16 Luật Quản lý thuế 2025 (số 108/2025/QH15) |
Với năm tài chính theo năm dương lịch, hai mốc phải nhớ là 31/3/2027 (quyết toán TNDN + BCTC năm 2026 + tổ chức quyết toán thay TNCN) và 30/4/2027 (cá nhân tự quyết toán; rơi kỳ nghỉ lễ nên hạn dời sang ngày làm việc kế tiếp).
Mức xử phạt khi nộp chậm hoặc khai sai áp dụng theo Nghị định 125/2020/NĐ-CP (sửa đổi, bổ sung bởi NĐ 102/2021/NĐ-CP, NĐ 310/2025/NĐ-CP hiệu lực 16/1/2026, NĐ 291/2026/NĐ-CP) đối với vi phạm về thuế – hóa đơn, và Nghị định 41/2018/NĐ-CP (sửa đổi, bổ sung bởi NĐ 132/2026/NĐ-CP hiệu lực 21/5/2026) đối với vi phạm trong lĩnh vực kế toán. Mức phạt cụ thể phụ thuộc số ngày chậm và tình tiết từng hồ sơ — cần xem hồ sơ thực tế để báo chính xác.
Bước 1 — Rà soát hóa đơn đầu ra, đầu vào
Việc đầu tiên là tải toàn bộ dữ liệu hóa đơn điện tử cả năm từ hệ thống hóa đơn điện tử và đối chiếu với sổ chi tiết doanh thu (511), sổ chi tiết mua hàng và các tờ khai thuế GTGT đã nộp. Ba lỗi hay gặp nhất: hóa đơn đã phát hành nhưng chưa ghi nhận doanh thu; hóa đơn đầu vào bị bỏ sót, không kê khai; hóa đơn của nhà cung cấp đã bị hủy hoặc thay thế nhưng kế toán vẫn giữ bản cũ.
Với hóa đơn có sai sót, việc xử lý bằng hóa đơn thay thế hay hóa đơn điều chỉnh thực hiện theo Nghị định 254/2026/NĐ-CP (ban hành 30/6/2026, hiệu lực 01/7/2026 — hóa đơn, chứng từ điện tử; thay thế Nghị định 123/2020/NĐ-CP và Nghị định 70/2025/NĐ-CP). Lưu ý: hóa đơn đã sai thì phải xử lý xong trước khi khóa sổ, không để sang kỳ sau rồi điều chỉnh hồi tố. Riêng các điều khoản chi tiết của NĐ 254/2026 (mẫu đăng ký sử dụng hóa đơn điện tử 01/ĐKTĐ-HĐĐT, ngưỡng doanh thu áp dụng hóa đơn khởi tạo từ máy tính tiền) — cần đối chiếu văn bản trước khi dẫn số điều khoản.
Bước 2 — Đối chiếu công nợ phải thu, phải trả
Đây là bước bị bỏ qua nhiều nhất và cũng là bước tạo ra nhiều rủi ro nhất. Việc cần làm: in sổ chi tiết công nợ theo từng đối tượng (TK 131, 331, 141, 138, 338), gửi biên bản đối chiếu cho từng khách hàng và nhà cung cấp lớn, yêu cầu ký xác nhận số dư tại ngày kết thúc kỳ kế toán.
Biên bản đối chiếu công nợ tối thiểu phải có: tên và mã số thuế hai bên, số dư đầu kỳ, phát sinh tăng – giảm trong kỳ, số dư cuối kỳ, chữ ký và dấu của cả hai bên. Khi phát hiện chênh lệch, truy ngược từng chứng từ thay vì điều chỉnh thẳng cho khớp — một bút toán “cân sổ” không có chứng từ gốc là điểm yếu kinh điển khi thanh tra.
Các khoản công nợ treo nhiều năm không có hồ sơ thu hồi, khoản tạm ứng cho nhân viên đã nghỉ việc, khoản phải trả cho nhà cung cấp đã giải thể — tất cả phải có phương án xử lý và được ghi vào biên bản đối chiếu, không treo tiếp sang năm sau.
Bước 3 — Kiểm kê quỹ tiền mặt và đối chiếu ngân hàng
Lập biên bản kiểm kê quỹ tại ngày kết thúc kỳ kế toán, có đủ thủ quỹ, kế toán và đại diện lãnh đạo. Số dư trên biên bản phải đúng bằng số dư TK 111 trên sổ. Với tiền gửi, đối chiếu từng tài khoản TK 112 với sao kê ngân hàng, lưu sổ phụ cả năm.
Hai dấu hiệu phải xử lý ngay: quỹ tiền mặt âm tại bất kỳ thời điểm nào trong năm (dấu hiệu thiếu chứng từ thu hoặc ghi nhận chi sai thời điểm), và số dư tiền mặt quá lớn so với quy mô hoạt động trong khi doanh nghiệp vẫn đi vay — một điểm cơ quan thuế thường hỏi về chi phí lãi vay.
Bước 4 — Kiểm kê hàng tồn kho
Lập biên bản kiểm kê thực tế theo từng mã hàng, đối chiếu với thẻ kho và sổ chi tiết TK 152, 153, 155, 156. Chênh lệch thừa – thiếu phải có biên bản xử lý và quyết định của người có thẩm quyền.
Kiểm tra thêm: tồn kho âm tại bất kỳ thời điểm nào (xuất trước khi nhập — lỗi phải sửa lại trình tự chứng từ, không bù trừ cuối năm); phương pháp tính giá xuất kho phải nhất quán cả năm; hàng chậm luân chuyển, hư hỏng, hết hạn cần hồ sơ đánh giá trước khi tính vào chi phí. Chi phí nguyên vật liệu vượt định mức, hàng hủy không có hồ sơ là các khoản dễ bị loại khi tính thuế TNDN — điều kiện khoản chi được trừ căn cứ Luật Thuế TNDN 2025 (số 67/2025/QH15), Nghị định 320/2025/NĐ-CP và Thông tư 20/2026/TT-BTC.
Bước 5 — Rà soát tài sản cố định và khấu hao
Đối chiếu sổ TK 211, 213 với danh mục tài sản thực tế, kiểm tra hồ sơ pháp lý của từng tài sản (hợp đồng, hóa đơn, biên bản bàn giao, quyết định đưa vào sử dụng). Kiểm tra thời điểm bắt đầu tính khấu hao — khấu hao phải bắt đầu từ khi tài sản được đưa vào sử dụng, không phải từ ngày xuất hóa đơn; đây là lỗi làm lệch chi phí và lệch cả số thuế TNDN tạm nộp các quý.
Rà soát tiếp: tài sản đã hết khấu hao nhưng vẫn còn trích; tài sản đã thanh lý nhưng chưa ghi giảm; tài sản không phục vụ hoạt động sản xuất kinh doanh (xe, nhà của chủ sở hữu đứng tên công ty) — phần khấu hao này có nguy cơ bị loại khỏi chi phí được trừ. Khung thời gian khấu hao và các điều kiện chi tiết — cần đối chiếu văn bản hướng dẫn hiện hành, không suy diễn.
Bước 6 — Phân bổ chi phí trả trước
Soát TK 242: tiền thuê nhà trả trước nhiều năm, phí bảo hiểm, công cụ dụng cụ, chi phí sửa chữa lớn. Mỗi khoản phải có bảng phân bổ nêu rõ tổng giá trị, số kỳ phân bổ, số đã phân bổ, số còn lại. Số dư cuối năm trên bảng phân bổ phải bằng số dư sổ. Khoản nào đã phân bổ hết mà vẫn còn số dư, hoặc kỳ phân bổ bị đổi giữa năm không có quyết định, cần sửa trước khi chốt.
Bước 7 — Đối chiếu lương, bảo hiểm và thuế TNCN
Đối chiếu bảng lương cả năm với: sổ TK 334, 338; số liệu đã kê khai với cơ quan BHXH; và số liệu khấu trừ thuế TNCN trên các tờ khai đã nộp. Ba con số này lệch nhau là nguyên nhân phổ biến dẫn đến truy thu cả thuế TNCN lẫn bảo hiểm.
Hồ sơ phải đủ trước khi quyết toán: hợp đồng lao động, bảng lương có ký nhận, quyết định tăng – giảm lương, hồ sơ chứng minh người phụ thuộc, và giấy ủy quyền quyết toán của người lao động đủ điều kiện ủy quyền.
Từ kỳ tính thuế 2026, mức giảm trừ gia cảnh là 15,5 triệu đồng/tháng (186 triệu/năm) cho bản thân người nộp thuế và 6,2 triệu đồng/tháng cho mỗi người phụ thuộc (khoản 1 Điều 10 Luật Thuế TNCN 2025 — số 109/2025/QH15). Lưu ý khi tính thu nhập chịu thuế: thu nhập từ tiền lương, tiền công gồm “tiền lương, tiền công và các khoản có tính chất tiền lương, tiền công” — tiền thưởng thuộc nhóm này (điểm a khoản 2 Điều 3 Luật 109/2025/QH15). Hướng dẫn thi hành theo Nghị định 253/2026/NĐ-CP và Thông tư 87/2026/TT-BTC; mẫu tờ khai quyết toán TNCN là 05/QTT-TNCN theo Thông tư 89/2026/TT-BTC.
Bước 8 — Đối chiếu số liệu kế toán với các tờ khai thuế
Đây là bước quyết định bài toán “sổ sách lệch báo cáo thuế”. Việc cần làm: lập bảng đối chiếu doanh thu trên sổ với doanh thu trên 4 tờ khai GTGT quý (hoặc 12 tờ khai tháng); đối chiếu thuế GTGT được khấu trừ trên sổ (TK 133) với số dư trên tờ khai; đối chiếu số thuế TNDN đã tạm nộp 4 quý với sổ TK 3334, 8211.
Về tạm nộp thuế TNDN quý: thời hạn nộp tiền là ngày cuối cùng của tháng đầu quý sau (khoản 2 Điều 24 Nghị định 252/2026/NĐ-CP). Về ngưỡng 80%: tổng số thuế TNDN đã tạm nộp 04 quý không được thấp hơn 80% số thuế phải nộp theo quyết toán năm (khoản 3 Điều 24 Nghị định 252/2026/NĐ-CP). Nếu thiếu, phần chênh lệch bị tính tiền chậm nộp kể từ ngày tiếp sau ngày cuối cùng của thời hạn tạm nộp quý 4 — nên bước này phải làm xong trước 31/01, không chờ tới tháng 3.
Khi phát hiện tờ khai đã nộp có sai sót, doanh nghiệp được khai bổ sung trong thời hạn 05 năm kể từ ngày hết thời hạn nộp hồ sơ khai thuế của kỳ có sai sót theo Luật Quản lý thuế 2025 (số 108/2025/QH15); trình tự, thủ tục khai bổ sung thực hiện theo Nghị định 252/2026/NĐ-CP. Lưu ý: luật mới là 05 năm, không còn mốc 10 năm như quy định trước đây. Chủ động khai bổ sung trước khi cơ quan thuế công bố quyết định kiểm tra luôn nhẹ hơn nhiều so với bị phát hiện khi thanh tra.
Bước 9 — Dự phòng và đánh giá lại cuối kỳ
Rà soát các khoản cần đánh giá hoặc lập dự phòng tại thời điểm cuối kỳ: đánh giá lại số dư tiền, công nợ gốc ngoại tệ theo tỷ giá cuối kỳ; dự phòng giảm giá hàng tồn kho; dự phòng nợ phải thu khó đòi. Mỗi khoản dự phòng cần hồ sơ chứng minh tuổi nợ, hồ sơ thu hồi hoặc bằng chứng giảm giá — không ước lượng theo tỷ lệ cảm tính. Điều kiện để các khoản dự phòng này được tính vào chi phí được trừ khi tính thuế TNDN — cần đối chiếu văn bản hướng dẫn hiện hành.
Bước 10 — Kết chuyển và khóa sổ
Thứ tự các bút toán kết chuyển cuối năm:
• Kết chuyển giá vốn hàng bán (632), chi phí bán hàng và chi phí quản lý doanh nghiệp (641, 642), chi phí tài chính (635) sang TK 911.
• Kết chuyển doanh thu bán hàng (511), doanh thu tài chính (515), thu nhập khác (711) sang TK 911.
• Xác định lợi nhuận trước thuế trên TK 911, lập tờ khai quyết toán thuế TNDN (mẫu 03/TNDN — Phụ lục I Thông tư 89/2026/TT-BTC) để tính số thuế TNDN phải nộp, ghi nhận chi phí thuế TNDN (8211) và số phải nộp (3334).
• Kết chuyển chi phí thuế TNDN sang TK 911.
• Kết chuyển lãi hoặc lỗ sau thuế từ TK 911 sang TK 421.
Sau khi kết chuyển, lập báo cáo tài chính năm theo Thông tư 99/2025/TT-BTC (ban hành 27/10/2025, hiệu lực 01/01/2026, thay Thông tư 200/2014/TT-BTC từ năm tài chính 2026); doanh nghiệp nhỏ và vừa tiếp tục áp dụng Thông tư 133/2016/TT-BTC hoặc lựa chọn áp dụng Thông tư 99/2025/TT-BTC. Bộ báo cáo gồm bảng cân đối kế toán, báo cáo kết quả hoạt động kinh doanh, báo cáo lưu chuyển tiền tệ và bản thuyết minh. Cuối cùng: in sổ, đóng quyển, ký đủ chữ ký theo quy định rồi mới khóa kỳ trên phần mềm — khóa sổ trước khi đối chiếu xong là nguyên nhân khiến kế toán phải mở sổ lại nhiều lần trong tháng 3.
Thuê dịch vụ chốt sổ sách cuối năm giá bao nhiêu?
Phí phụ thuộc số lượng chứng từ, ngành nghề và tình trạng sổ sách hiện tại. Bảng dưới là giá tham khảo, báo phí chính thức bằng văn bản theo hồ sơ thực tế:
| Dịch vụ | Giá tham khảo | Ghi chú |
|---|---|---|
| Kế toán thuê bao (trọn gói) | TỪ 350.000đ/tháng | công ty mới, chưa/rất ít phát sinh |
| Kế toán theo chứng từ | 0–10 ct: ~800k · 11–30: ~1,5tr · 31–60: ~2,5tr · 61–100: ~3,5tr/tháng | + hệ số ngành (1,0–1,7) |
| Quyết toán thuế | báo theo khối lượng, văn bản trong 24h | khảo sát sơ bộ miễn phí |
| Thành lập công ty trong nước | 1.000.000đ / 1.900.000đ / 4.300.000đ | GIẢM 20% đến 31/12/2026 → còn ~800k / 1,52tr / 3,44tr |
| Thành lập công ty FDI | khoảng 2.800 USD | GIẢM 20% đến 31/12/2026 → ~2.240 USD |
| BHXH (add-on) | 100k/người (không lương) · 150k/người (có lương) | cộng vào gói kế toán |
Cam kết: khảo sát sơ bộ không tính phí · báo phí bằng văn bản trong 24 giờ · không phí ẩn · tặng kèm 3 vấn đề tư vấn phát sinh miễn phí/tháng. Xem chi tiết tại bảng giá dịch vụ kế toán Á Châu.
FAQ — Câu hỏi thường gặp
1. Trước khi khóa sổ cuối năm, doanh nghiệp nên làm gì?
Đối chiếu số dư tiền mặt/ngân hàng/công nợ, kiểm kê hàng tồn kho, rà soát tài sản cố định và mức khấu hao, soát chứng từ chi phí (hóa đơn hợp lệ), đối chiếu số liệu báo cáo tài chính với các tờ khai thuế đã nộp trong năm.
2. Báo cáo tài chính năm 2026 nộp khi nào?
Báo cáo tài chính năm nộp kèm hồ sơ quyết toán thuế TNDN, chậm nhất ngày cuối cùng của tháng thứ 3 kể từ khi kết thúc kỳ quyết toán — với năm tài chính theo năm dương lịch là 31/3/2027 (điểm a khoản 5 Điều 10 Nghị định 252/2026/NĐ-CP; thời hạn 90 ngày theo Điều 32 Luật Kế toán số 88/2015/QH13).
3. Nộp thuế chậm bị tính tiền chậm nộp bao nhiêu?
0,03%/ngày trên số tiền thuế chậm nộp (điểm a khoản 2 Điều 16 Luật Quản lý thuế 2025 — số 108/2025/QH15). Mức phạt hành chính còn tùy số ngày chậm và tình tiết cụ thể — cần xem hồ sơ thực tế để báo chính xác.
4. Thuế TNDN tạm nộp 4 quý thiếu so với quyết toán thì sao?
Tổng số thuế TNDN đã tạm nộp 04 quý không được thấp hơn 80% số thuế phải nộp theo quyết toán năm (khoản 3 Điều 24 Nghị định 252/2026/NĐ-CP). Nếu thấp hơn, phần chênh lệch bị tính tiền chậm nộp theo điểm a khoản 2 Điều 16 Luật Quản lý thuế 2025 (số 108/2025/QH15).
5. Dịch vụ kế toán thuê bao hết bao nhiêu tiền?
Kế toán thuê bao/trọn gói tại Á Châu từ 350.000đ/tháng cho công ty mới chưa hoặc rất ít phát sinh; phí tăng theo số chứng từ, ngành nghề và độ phức tạp. Báo phí chính thức bằng văn bản sau khảo sát miễn phí — xem trang liên hệ.
Cần người chốt sổ cùng bạn?
Á Châu nhận rà soát sổ sách cả năm, đối chiếu sổ với tờ khai, xử lý chênh lệch và lập báo cáo tài chính — làm trước, báo phí sau khảo sát. Gọi/Zalo 0776 112 333, khảo sát sơ bộ miễn phí, báo phí bằng văn bản trong 24 giờ.
CÔNG TY TNHH DỊCH VỤ TÀI CHÍNH – KẾ TOÁN Á CHÂU · MST 0316633224 · Lầu 9, 343 Phạm Ngũ Lão, Q.1, TP.HCM · Hotline/Zalo 0776 112 333 · dichvuketoanachau.com