

Doanh nghiệp kê khai thuế theo tháng phải nộp hồ sơ khai thuế kỳ tháng 10/2026 chậm nhất vào ngày 20/11/2026 và nộp đủ tiền thuế phát sinh trong cùng thời hạn. Bài viết tổng hợp checklist hồ sơ cần chuẩn bị, kèm một thay đổi quan trọng về khai thuế thu nhập cá nhân (TNCN) nhiều doanh nghiệp chưa cập nhật.
Tóm tắt
- Hạn nộp hồ sơ khai thuế theo tháng của kỳ tháng 10/2026: ngày 20/11/2026 (thứ Sáu); tiền thuế nộp cùng hạn này.
- Thuế TNCN khấu trừ từ tiền lương không còn khai theo tháng: tháng 10/2026 gộp vào tờ khai quý IV, hạn nộp 01/02/2027.
- Chậm nộp hồ sơ bị phạt hành chính tới 25.000.000 đồng đối với tổ chức; tiền thuế nộp chậm bị tính 0,03%/ngày.
Chưa chắc hồ sơ tháng 10 của doanh nghiệp đã đủ và đúng? Đăng ký khảo sát hồ sơ miễn phí hoặc gọi 0776 112 333 — Á Châu kiểm tra sơ bộ và chỉ ra phần còn thiếu trước hạn nộp.
Hạn nộp chính xác của kỳ tháng 10/2026
Hồ sơ khai thuế theo tháng nộp chậm nhất ngày thứ 20 của tháng tiếp theo. Áp vào kỳ tháng 10/2026, hạn chót là 20/11/2026 — thứ Sáu, ngày làm việc bình thường, nên hạn không bị dời.
Tiền thuế nộp trong cùng mốc này: khi người nộp thuế tự tính thuế, hạn nộp tiền thuế là ngày cuối cùng của thời hạn nộp hồ sơ khai thuế. Nộp tờ khai mà chưa nộp tiền thì phần tiền chưa nộp vẫn bị tính tiền chậm nộp.
Nếu ngày cuối cùng của thời hạn trùng ngày nghỉ, hạn dời sang ngày làm việc liền kề — kỳ này không rơi vào trường hợp đó, nhưng quy tắc này áp dụng cho tờ khai quý IV/2026 ở phần TNCN dưới đây.
Căn cứ: khoản 2 Điều 10 Nghị định 252/2026/NĐ-CP (hạn nộp hồ sơ theo tháng); điểm a khoản 1 Điều 14 Luật Quản lý thuế số 108/2025/QH15 (hạn nộp tiền thuế); khoản 7 Điều 3 Nghị định 252/2026/NĐ-CP (hạn trùng ngày nghỉ).
Doanh nghiệp nào kê khai theo tháng?
Khai thuế giá trị gia tăng (GTGT) mặc định theo tháng. Doanh nghiệp có tổng doanh thu bán hàng hóa, cung cấp dịch vụ của năm trước liền kề trên 50 tỷ đồng bắt buộc khai theo tháng. Doanh nghiệp doanh thu từ 50 tỷ đồng trở xuống, và doanh nghiệp mới thành lập, được khai theo quý; nếu đã chọn khai theo tháng thì thực hiện theo tháng.
Hãy xác nhận lại kỳ kê khai trước khi lập lịch nộp, tránh thuộc diện khai tháng nhưng lại chờ tới hạn quý.
Căn cứ: khoản 1 Điều 19 Thông tư 89/2026/TT-BTC.
Checklist hồ sơ cần chuẩn bị cho kỳ tháng 10/2026
1. Tờ khai thuế GTGT theo tháng
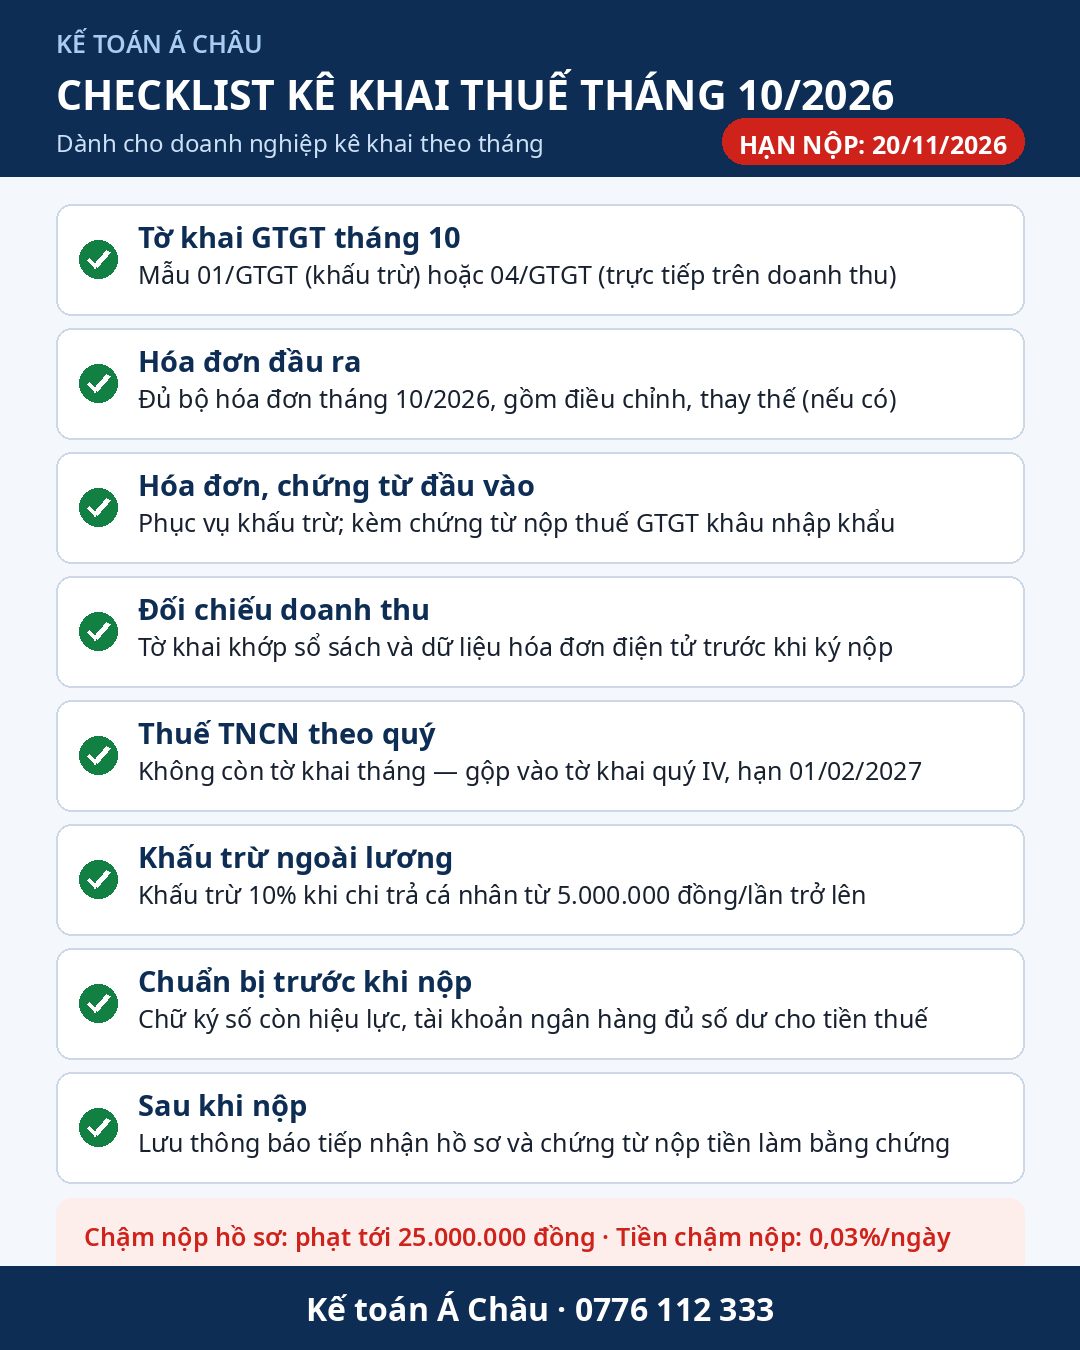
- Tờ khai mẫu 01/GTGT (phương pháp khấu trừ) hoặc mẫu 04/GTGT (phương pháp trực tiếp trên doanh thu), ban hành kèm theo Thông tư 89/2026/TT-BTC.
- Toàn bộ hóa đơn GTGT đầu ra đã phát hành trong tháng 10/2026, gồm cả hóa đơn điều chỉnh, thay thế nếu có.
- Hóa đơn, chứng từ đầu vào phục vụ khấu trừ trong tháng; chứng từ nộp thuế GTGT khâu nhập khẩu nếu có.
- Đối chiếu doanh thu trên tờ khai với sổ sách và dữ liệu hóa đơn điện tử trước khi ký nộp.
- Số thuế được khấu trừ chuyển kỳ sau hoặc số thuế phải nộp của kỳ trước, để điền đúng chỉ tiêu chuyển kỳ.
2. Thuế TNCN: tháng 10/2026 không còn tờ khai tháng
Đây là thay đổi lớn nhất của năm 2026 mà nhiều doanh nghiệp chưa cập nhật: thuế TNCN khấu trừ từ tiền lương, tiền công đã chuyển sang khai theo quý từ kỳ quý II/2026; hệ thống thuế điện tử không còn tiếp nhận tờ khai tháng từ kỳ tháng 4/2026.
Với tháng 10/2026, doanh nghiệp cần làm trong tháng là:
- Chốt bảng lương tháng 10/2026 và số thuế TNCN đã khấu trừ của từng người lao động, tổng hợp vào tờ khai khấu trừ thuế TNCN quý IV/2026 (mẫu 05/KK-TNCN, Thông tư 89/2026/TT-BTC), hạn nộp 01/02/2027 (hạn gốc 31/01/2027 là Chủ nhật, dời sang ngày làm việc liền kề).
- Cập nhật hồ sơ giảm trừ gia cảnh, người phụ thuộc có thay đổi trong tháng; nếu có lao động làm việc tại địa phương khác nơi đóng trụ sở, chuẩn bị thêm phụ lục phân bổ số thuế kèm tờ khai quý.
- Lưu ý: quý không phát sinh khấu trừ thì không phải nộp tờ khai của quý đó — riêng quý IV là quý cuối năm, vẫn phải nộp tờ khai kể cả khi không phát sinh khấu trừ.
Căn cứ: điểm a khoản 1 Điều 22 Thông tư 89/2026/TT-BTC; khoản 6 Điều 11, khoản 3 Điều 10 và khoản 7 Điều 3 Nghị định 252/2026/NĐ-CP.
3. Các khoản khấu trừ tại nguồn ngoài tiền lương
- Thu nhập từ tiền lương, tiền công, thù lao và khoản chi khác trả cho cá nhân cư trú không ký HĐLĐ hoặc HĐLĐ dưới 3 tháng: khấu trừ 10% trên thu nhập trước khi trả khi mức chi trả từ 5.000.000 đồng/lần trở lên; dưới mức này không bắt buộc khấu trừ, trừ khi cá nhân yêu cầu.
- Chứng từ khấu trừ thuế TNCN điện tử đã cấp cho người nhận thu nhập trong tháng (nếu có), để đối chiếu khi quyết toán.
- Nếu phát sinh nghĩa vụ khai theo từng lần phát sinh (ví dụ khai thay cho cá nhân chuyển nhượng vốn, bất động sản), hồ sơ nộp chậm nhất ngày thứ 10 kể từ ngày tiếp theo ngày phát sinh nghĩa vụ thuế — không gộp vào hạn 20/11.
Căn cứ: khoản 2 Điều 50 Nghị định 253/2026/NĐ-CP (khấu trừ 10%, ngưỡng 5.000.000 đồng/lần); khoản 1 Điều 10 Nghị định 252/2026/NĐ-CP (hạn khai theo từng lần phát sinh).
4. Chuẩn bị cho khâu nộp hồ sơ và nộp tiền
- Chữ ký số còn hiệu lực sau ngày nộp; đăng nhập thử tài khoản thuế điện tử trước hạn 2–3 ngày.
- Tài khoản ngân hàng đủ số dư cho tổng số thuế phải nộp, tránh tờ khai nộp thành công nhưng lệnh nộp tiền lỗi.
- Sau khi nộp, lưu thông báo tiếp nhận hồ sơ và chứng từ nộp tiền làm bằng chứng hoàn thành đúng hạn.
Đã rà soát hết 4 nhóm việc trên chưa? Nếu còn nhóm nào chưa chắc, gửi hồ sơ để Á Châu khảo sát miễn phí trước ngày 20/11 — hoặc gọi 0776 112 333.
Tải checklist hồ sơ kê khai tháng 10/2026 (PDF)
Chậm nộp bị xử lý thế nào?
Hậu quả gồm hai phần riêng biệt: phạt hành chính về chậm nộp hồ sơ khai thuế và tiền chậm nộp trên số tiền thuế nộp chậm.
Phạt chậm nộp hồ sơ khai thuế — mức áp dụng đối với tổ chức, theo số ngày quá hạn:
| Thời gian quá hạn | Mức phạt đối với tổ chức |
|---|---|
| 01–05 ngày và có tình tiết giảm nhẹ | Cảnh cáo |
| 01–30 ngày (trừ trường hợp cảnh cáo) | 2.000.000 – 5.000.000 đồng |
| 31–60 ngày | 5.000.000 – 8.000.000 đồng |
| 61–90 ngày | 8.000.000 – 15.000.000 đồng |
| Trên 90 ngày nhưng không phát sinh số thuế phải nộp | 8.000.000 – 15.000.000 đồng |
| Trên 90 ngày, có phát sinh thuế, đã nộp đủ thuế và tiền chậm nộp trước khi công bố kiểm tra hoặc lập biên bản | 15.000.000 – 25.000.000 đồng |
Kèm theo là biện pháp khắc phục: buộc nộp đủ tiền chậm nộp tiền thuế nếu chậm hồ sơ dẫn tới chậm nộp tiền thuế.
Tiền chậm nộp — 0,03%/ngày trên số tiền thuế chậm nộp, tính liên tục từ ngày tiếp theo ngày hết hạn đến ngày liền kề trước ngày nộp vào ngân sách. Ví dụ: chậm nộp 100.000.000 đồng trong 30 ngày, tiền chậm nộp là 100.000.000 × 0,03% × 30 = 900.000 đồng, chưa kể phạt hành chính ở trên.
Căn cứ: Điều 13 Nghị định 125/2020/NĐ-CP, sửa đổi bởi khoản 10 Điều 1 Nghị định 310/2025/NĐ-CP (hiệu lực 16/01/2026); điểm a khoản 2 Điều 16 Luật Quản lý thuế 108/2025/QH15 và Điều 26 Nghị định 252/2026/NĐ-CP.
Làm sao tránh bị phạt trong những ngày còn lại?
Chốt số liệu hóa đơn tháng 10 ngay trong tuần đầu tháng 11; đối chiếu ba nguồn — sổ sách, dữ liệu hóa đơn điện tử, dự thảo tờ khai — trước khi ký nộp; nộp sớm hơn hạn 1–2 ngày để còn xử lý nếu cổng thuế quá tải hoặc chứng thư số lỗi; sau khi nộp, kiểm tra lại thông báo tiếp nhận và chứng từ nộp tiền. Doanh nghiệp thường xuyên sát hạn nên rà soát lại toàn bộ hồ sơ trước mùa quyết toán — tham khảo dịch vụ kế toán trọn gói cho doanh nghiệp mới và FDI của Kế Toán Á Châu.
Câu hỏi thường gặp
1. Doanh nghiệp kê khai theo quý có phải nộp tờ khai tháng 10/2026 trước 20/11 không?
Không. Hạn 20/11 chỉ áp dụng với doanh nghiệp kê khai theo tháng. Doanh nghiệp khai quý nộp hồ sơ quý IV/2026 chậm nhất 01/02/2027.
2. Tháng 10/2026 không phát sinh doanh thu, có phải nộp tờ khai GTGT không?
Có. Doanh nghiệp thuộc diện khai theo tháng vẫn nộp tờ khai GTGT kỳ tháng 10/2026 đúng hạn dù không phát sinh doanh thu.
3. Thuế TNCN khấu trừ từ tiền lương của tháng 10/2026 khai vào lúc nào?
Khai gộp vào tờ khai quý IV/2026 (tháng 10–12), hạn nộp 01/02/2027. Từ kỳ tháng 4/2026, phần khấu trừ từ tiền lương chỉ khai theo quý, không còn tờ khai tháng; quý IV là quý cuối năm nên vẫn phải nộp tờ khai kể cả khi không phát sinh khấu trừ.
4. Đã nộp tờ khai đúng hạn nhưng nộp tiền thuế chậm thì bị tính thế nào?
Không bị phạt chậm nộp hồ sơ, nhưng tiền thuế nộp chậm bị tính 0,03%/ngày, tính liên tục từ ngày tiếp theo ngày hết hạn đến ngày liền kề trước ngày nộp vào ngân sách.
5. Nộp sai tờ khai tháng 10/2026 thì xử lý thế nào?
Doanh nghiệp khai bổ sung hồ sơ của kỳ có sai sót trong 5 năm kể từ hạn nộp của kỳ đó, nếu chưa bị công bố quyết định thanh tra, kiểm tra. Khai bổ sung làm tăng số thuế phải nộp thì phần tăng thêm nộp theo hạn của kỳ có sai sót và có thể phát sinh tiền chậm nộp.
Kế Toán Á Châu hỗ trợ doanh nghiệp kê khai đúng hạn
Kế Toán Á Châu cung cấp dịch vụ kế toán — thuế trọn gói cho doanh nghiệp SME và FDI tại TP.HCM: kê khai thuế hằng tháng/quý, hạch toán chứng từ, theo dõi các mốc hạn nộp. Cần rà soát hồ sơ tháng 10/2026 trước hạn 20/11, điền form tư vấn tại trang liên hệ hoặc gọi 0776 112 333 để được khảo sát hồ sơ miễn phí.
Bài viết mang tính tham khảo, không thay thế tư vấn cho từng trường hợp cụ thể. Doanh nghiệp nên đối chiếu văn bản gốc hoặc liên hệ Kế Toán Á Châu để được tư vấn theo hồ sơ thực tế.
Duyệt bởi Kế toán trưởng · Cập nhật ngày 09/11/2026
Văn bản gốc chính: Luật Quản lý thuế số 108/2025/QH15 · Nghị định 252/2026/NĐ-CP – Điều 10 (hạn nộp hồ sơ khai thuế)